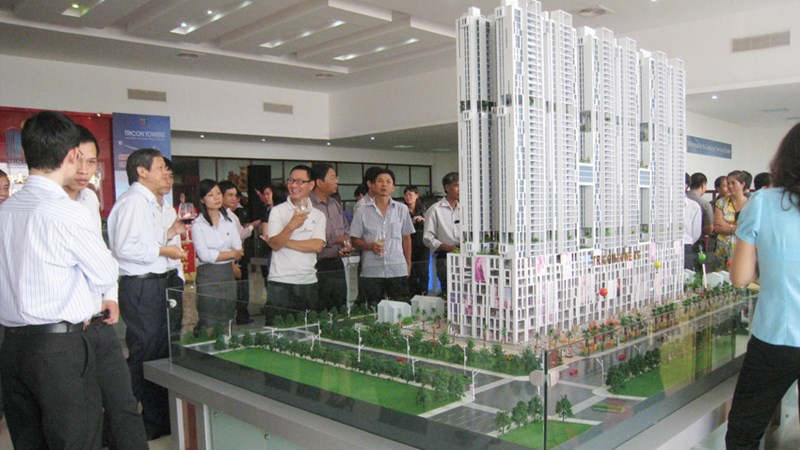

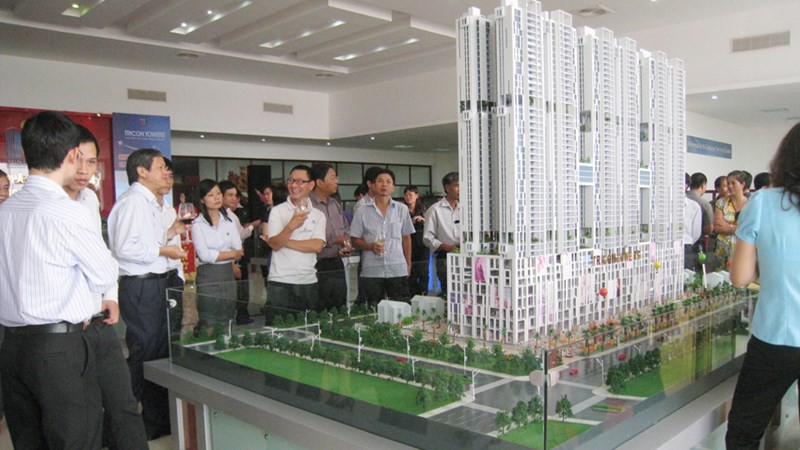
Nhiều nhà đầu tư và cả sàn giao dịch đang trong tình trạng nghe ngóng thông tin mới từ ngân hàng. Ảnh minh hoạ
Ông Hoàng Liên Sơn, Giám đốc Công ty Aphal Real, cho biết một số ngân hàng đã dừng cho vay đối với bất động sản. Thậm chí, một số khách hàng có hợp đồng tín dụng vay trước đó, đến thời điểm giải ngân để nhận nhà phải chờ qua tháng sau, quý sau mới giải ngân tiếp. Điều này ảnh hưởng trực tiếp đến người tiêu dùng, những người có nhu cầu thực sự.
Ông Sơn cho viết việc siết tín dụng đã khiến cho giao dịch bất động sản trầm lắng ngay lập tức. Bởi người dân đi mua nhà để ở hoặc nhà đầu tư đều sử dụng nguồn vốn vay từ ngân hàng.
Khi có thông tin siết tín dụng, đa số đều dừng lại để nghe ngóng xem dòng vốn có đủ để tiếp tục đầu tư hay không.
Ông Sơn cho rằng không nên siết tín dụng theo cách đánh đồng tất cả các dự án, đối tượng. Những dự án nào đáp ứng nhu cầu ở thực cho xã hội thì nên khuyến khích, giúp người tiêu dùng thật có cơ hội mua nhà ở.
“Hiện nay, giá trị bất động sản tăng cao vượt quá mức thu nhập trung bình của người dân. Để sở hữu nhà ở, nhiều người phải mua trả góp trong nhiều năm. Do đó, việc siết tín dụng là quá thiệt thòi đối với những người này”, ông Sơn nhận định.
Theo ông Sơn, cần khuyến khích những dự án đầy đủ pháp lý, các chủ đầu tư có tiềm lực tài chính, nhằm đáp ứng nhu cầu lớn của người dân và nhà đầu tư. Nếu không, thị trường bất động sản khó có thể giảm giá.
Lãnh đạo một doanh nghiệp khác cho biết, với tốc độ đô thị hóa hiện nay ở Hà Nội và TP.HCM, mỗi năm cần 70 ngàn căn hộ ở từng thành phố, trong khi giao dịch trên thực tế chỉ vài ngàn.
Theo vị này, các biện pháp siết chặt tín dụng là chủ trương tốt, để thị trường bất động sản phát triển lành mạnh. Một số nước trên thế giới cũng đã áp dụng theo hướng kiểm soát thuế, các khoản vay, đồng thời nâng cao nguồn cung thị trường.
Đơn cử như thị trường Singapore, giá nhà tại đây tăng cao trong năm 2020-2021. Nước này đã đưa ra 3 giải pháp chính. Đầu tiên là tăng thuế tài sản. Thứ hai là đảm bảo tỷ lệ trả nợ trên khoản vay hàng tháng không vượt quá 50% thu nhập. Ba là tỷ lệ tài sản đảm bảo cho vay không quá 80%.
Bên cạnh 3 giải pháp trên, Chính phủ cũng tăng nguồn cung căn hộ trên thị trường. Được biết khi kế hoạch trong giai đoạn 2022-2023 của nước này là 23 ngàn căn hộ.
Một ví dụ khác là thị trường Hàn Quốc, nơi giá nhà đã tăng rất cao. Thời gian gần đây, nước này đã tăng nguồn cung bất động sản trên thị trường. Cụ thể, trong năm 2021, quốc gia này đã tăng thêm 466 ngàn căn, sang năm 2022 tăng 490 ngàn căn và năm 2030 dự kiến sẽ tăng lên 600 ngàn căn. Quốc gia này đang cân bằng hai yếu tố kiểm soát chính sách, tăng nguồn cung, nhằm đảm bảo lượng cung cầu lành mạnh.
Tại Việt Nam, theo chuyên gia này, trong 3 đợt dịch Covid-19, lượng quan tâm bất động sản đều giảm ngắn hạn. Sau khi dịch được kiểm soát, lượt quan tâm đã tăng vọt 200%. Trong quý 1.2022, lượng quan tâm tăng trưởng tốt, nhưng sang tháng 4 lượng quan tâm giảm 14% so với tháng 3.
“Các thông tin liên quan đến bất động sản, đến chính sách hay đến siết tín dụng bất động sản đã ảnh hưởng tới hành vi tìm kiếm trên thị trường. Đất nền, một phân khúc rất “hot”, cũng đã ghi nhận lượng quan tâm cũng đã giảm 2%”, vị này cho hay.
Thông qua quá trình làm việc với các nhà đầu tư và sàn giao dịch, ông này cho biết hiện nay nhiều người đang chờ xem động thái mới của thị trường sẽ diễn ra như thế nào.
-

Siết tín dụng bất động sản nhìn từ bài học 10 năm trước
Việc Ngân hàng Nhà nước kiểm soát dòng vốn vào bất động sản khiến nhiều người liên tưởng đến bài học từ việc thắt chặt tín dụng từ những năm 2008 và 2011.

 Liên hệ

 Đăng ký kênh
Youtube CafeLand để theo dõi các video Thị Trường mới nhất!
-
AAS Research: Áp lực dòng tiền gia tăng với ngành bất động sản
Tín dụng liên quan đến lĩnh vực bất động sản tương đương khoảng 37,9% GDP, đòn bẩy doanh nghiệp tăng nhanh và giá nhà ngày càng xa khả năng chi trả của số đông. Thị trường chưa ở vùng rủi ro cao, song những tín hiệu tích tụ đòi hỏi sự thận trọng hơn ...
-
Tín dụng bất động sản không thể “cào bằng”
Theo VARS IRE, vấn đề không nằm ở việc mở rộng hay siết tín dụng một cách đồng loạt, mà là nhận diện đúng nơi cần vốn, kiểm soát đúng nhóm tiềm ẩn rủi ro và bảo đảm dòng tiền được đưa vào những dự án có khả năng hoàn thành....
-
NHNN nới “van” thanh khoản, ngân hàng có thêm dư địa bơm vốn cho bất động sản, hạ tầng
Ngân hàng Nhà nước (NHNN) vừa ban hành Thông tư 25/2026/TT-NHNN sửa đổi một số quy định về các tỷ lệ bảo đảm an toàn trong hoạt động ngân hàng, mở thêm dư địa cho các tổ chức tín dụng trong việc sử dụng nguồn vốn và mở rộng tín dụng trung dài hạn....
-
Bất động sản tiếp tục là lĩnh vực hút vốn tín dụng lớn?
Tín dụng bất động sản được kiểm soát tốc độ tăng trưởng những tháng đầu năm, song định hướng "nắn" dòng vốn cho những phân khúc có nhu cầu thực sự sẽ tạo kỳ vọng tiếp tục khơi thông....
-
Lãi suất tăng, tín dụng nhà ở chậm lại
Theo báo cáo của Chứng khoán Vietcap, lãi suất tăng đang bắt đầu kìm hãm nhu cầu vay mua nhà, song chưa tạo ra áp lực đáng kể lên chất lượng tài sản bất động sản của hệ thống ngân hàng trong ngắn hạn, nhờ cấu trúc kỳ hạn ưu đãi của các khoản vay và đ...
 Chia sẻ bài viết
 Góp ý