
Đầu tư công và bất động sản phục hồi tạo khối lượng công việc lớn, nhưng chi phí đầu vào leo thang vẫn bào mòn lợi nhuận nhà thầu
Ngành xây dựng đối mặt cú sốc chi phí
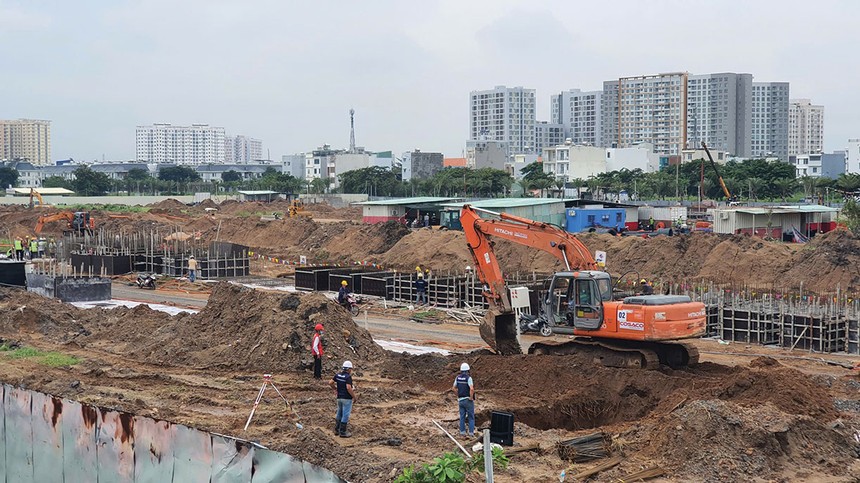
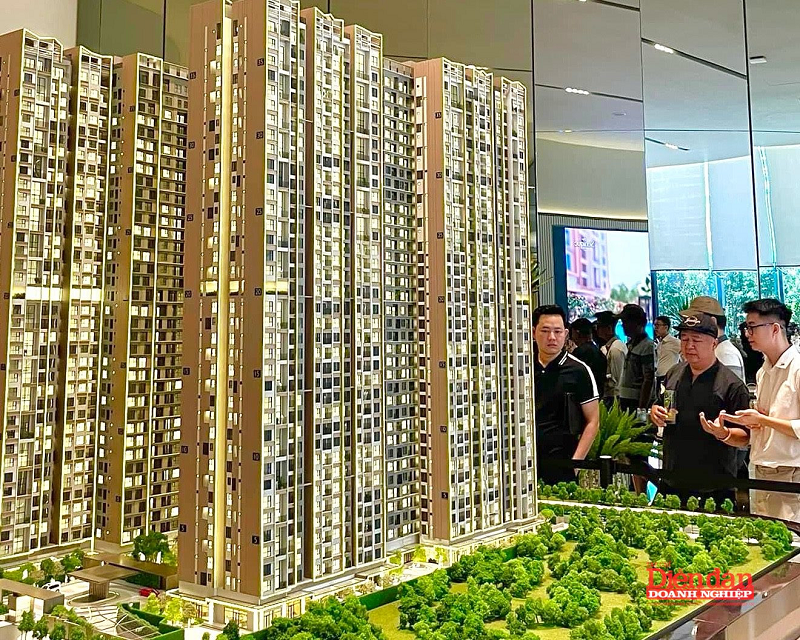
Việt Nam đang bước vào giai đoạn tăng tốc đầu tư hạ tầng với hàng loạt dự án trọng điểm được triển khai, đồng thời các chủ đầu tư bất động sản cũng đẩy nhanh tốc độ triển khai các dự án sau quá trình tháo gỡ các nút thắt pháp lý, qua đó mở ra dư địa tăng trưởng đáng kể cho các doanh nghiệp xây dựng, từ mảng dân dụng đến hạ tầng giao thông.
Theo ước tính của SSI Research, tổng vốn đầu tư công kế hoạch năm 2026 dự kiến tăng 12%, lên 1,08 triệu tỷ đồng. Đây là mức tăng đáng kể, tiếp nối xu hướng mở rộng chi tiêu công nhằm thúc đẩy tăng trưởng kinh tế. Đáng chú ý, Việt Nam đặt mục tiêu mở rộng mạng lưới đường cao tốc lên hơn 5.000 km trong giai đoạn 2026-2030, so với khoảng 3.300 km vào cuối năm 2025. Quy mô này đồng nghĩa nhu cầu thi công hạ tầng sẽ duy trì ở mức cao trong nhiều năm, tạo nguồn việc ổn định cho các nhà thầu.
Đối với mảng xây dựng dân dụng, SSI Research cho rằng, việc tháo gỡ các nút thắt pháp lý cùng chương trình phát triển nhà ở xã hội trên phạm vi cả nước sẽ giúp nhu cầu xây dựng phục hồi rõ rệt trong năm 2026. Khi các chủ đầu tư từng bước tái khởi động dự án, lượng công việc dành cho các doanh nghiệp xây dựng cũng gia tăng.
Thực tế, giá trị hợp đồng đã ký (backlog) tiếp tục là điểm sáng của nhiều doanh nghiệp đầu ngành.
Tại Công ty cổ phần Xây dựng Coteccons (mã CTD), trong quý II niên độ 2025-2026 (1/10-31/12/2025), doanh nghiệp có thêm 18.000 tỷ đồng giá trị hợp đồng mới, qua đó nâng tổng backlog lên mức kỷ lục 62.500 tỷ đồng.
Trong khi đó, Công ty cổ phần Tập đoàn Xây dựng Hòa Bình (mã HBC) sở hữu backlog hơn 10.000 tỷ đồng cuối năm 2025. Doanh nghiệp liên tiếp trúng nhiều gói thầu lớn như Meyspear Harmony Phú Quốc, Rose Residence giai đoạn 2 - Hoàng Huy Commerce... và đặt mục tiêu đạt doanh thu 10.000 tỷ đồng, lợi nhuận sau thuế 250 tỷ đồng trong năm 2026.
Tuy nhiên, lượng công việc dồi dào vẫn chưa thể chuyển hóa ngay thành tăng trưởng lợi nhuận.
Chuỗi giá trị xây dựng đang phân hóa rõ nét khi doanh nghiệp vật liệu hưởng lợi từ giá bán cải thiện, trong khi các nhà thầu vẫn chịu sức ép lớn từ chi phí và dòng tiền.
Sau nửa đầu năm 2026, nhiều doanh nghiệp xây dựng ghi nhận doanh thu tăng, nhưng lợi nhuận suy giảm khi chi phí nguyên vật liệu, nhân công và chi phí quản lý đồng loạt gia tăng.
Tại Hòa Bình, lũy kế 6 tháng đầu năm, doanh thu đạt 3.268,6 tỷ đồng, tăng 99,7% so với cùng kỳ, nhưng lợi nhuận sau thuế chỉ đạt 41,5 tỷ đồng, giảm 19,1%, mới hoàn thành 16,6% kế hoạch lợi nhuận năm.
Khó khăn của Hòa Bình không chỉ đến từ biến động chi phí đầu vào, mà còn xuất phát từ quá trình tái cơ cấu tài chính kéo dài. Tại ngày 30/6/2026, doanh nghiệp còn lỗ lũy kế 2.025,9 tỷ đồng, tương đương 58,3% vốn điều lệ; dư nợ vay lên tới 3.999,4 tỷ đồng, bằng 198,2% vốn chủ sở hữu, cao gấp nhiều lần mức bình quân ngành khoảng 18%.
Để xử lý tình trạng chậm thanh toán công nợ với các nhà thầu phụ và nhà cung cấp, Hòa Bình dự kiến phát hành 51,4 triệu cổ phiếu để hoán đổi 514,2 tỷ đồng công nợ cho 99 đối tác với giá 10.000 đồng/cổ phiếu, cao hơn 132,6% so với thị giá 4.300 đồng/cổ phiếu ngày 4/8.
Khác với Hòa Bình, Coteccons vẫn duy trì nền tảng tài chính lành mạnh nhưng cũng không tránh khỏi áp lực chi phí. Trong quý IV niên độ 2025-2026 (1/4-30/6/2026), doanh nghiệp ghi nhận doanh thu tăng 25,4%, lên 19.471,2 tỷ đồng, nhưng lợi nhuận sau thuế giảm 25,4%, còn 146,3 tỷ đồng, chủ yếu do chi phí quản lý doanh nghiệp tăng lên 271,3 tỷ đồng, trong khi cùng kỳ được hoàn nhập 22,4 tỷ đồng nhờ thay đổi khoản trích lập dự phòng phải thu khó đòi.
Dù vậy, lũy kế cả niên độ 2025-2026 (từ 1/7/2025 đến 30/6/2026), Coteccons vẫn ghi nhận doanh thu tăng 38%, lên 34.339,6 tỷ đồng và lợi nhuận sau thuế tăng 72,7%, đạt 787,9 tỷ đồng.
Không chỉ các doanh nghiệp xây dựng dân dụng, nhóm nhà thầu hạ tầng cũng ghi nhận kết quả kém tích cực trong quý II.
Tổng công ty cổ phần Xuất nhập khẩu và Xây dựng Việt Nam (Vinaconex, mã VCG) ghi nhận doanh thu quý II/2026 giảm 12,4%, còn 3.843,13 tỷ đồng; lợi nhuận sau thuế giảm 30,2%, xuống 228,1 tỷ đồng, trong khi biên lợi nhuận gộp giảm từ 12,8% xuống 9,1%. Tuy nhiên, lũy kế 6 tháng, doanh thu vẫn tăng 4,1%, đạt 7.267,6 tỷ đồng và lợi nhuận sau thuế tăng 24,7%, lên 596,6 tỷ đồng.
Tại Tập đoàn Cienco 4 (mã C4G), doanh thu nửa đầu năm giảm 20%, còn 1.197,9 tỷ đồng và lợi nhuận sau thuế giảm 24,4%, xuống 18,95 tỷ đồng.
Theo giới phân tích, nếu quý I/2026 thị trường vẫn duy trì trạng thái ổn định thì sang quý II, căng thẳng tại Trung Đông đã đẩy giá nhiều loại nguyên liệu và nhiên liệu tăng mạnh, kéo theo chi phí thi công leo thang. Cùng với đó, việc đồng loạt triển khai các dự án hạ tầng trên cả nước khiến tình trạng thiếu hụt lao động xây dựng trở nên rõ nét hơn, tạo áp lực lên chi phí nhân công.
Doanh nghiệp vật liệu khởi sắc
Trái ngược với các nhà thầu xây dựng, doanh nghiệp vật liệu, đặc biệt là thép, đang hưởng lợi khi mặt bằng giá bán cải thiện theo diễn biến của thị trường nguyên liệu. Điều này bắt đầu phản ánh rõ trong kết quả kinh doanh quý II khi biên lợi nhuận của nhiều doanh nghiệp được cải thiện đáng kể.
Tại Công ty cổ phần Thép Nam Kim (mã NKG), quý II/2026 ghi nhận doanh thu đạt 4.150,2 tỷ đồng, tăng 9% so với cùng kỳ; lợi nhuận sau thuế đạt 102,7 tỷ đồng, trong khi cùng kỳ lỗ 2,7 tỷ đồng. Biên lợi nhuận gộp cải thiện từ 7,1% lên 10,5%. Lũy kế nửa đầu năm, Thép Nam Kim đạt doanh thu 7.411,6 tỷ đồng, giảm 6,2%, nhưng lợi nhuận sau thuế tăng tới 98,1%, đạt 124,1 tỷ đồng.
Tại Tập đoàn Hoa Sen (mã HSG), quý III niên độ 2025-2026 (1/4-30/6/2026), doanh thu tăng 5,1%, đạt 9.993,3 tỷ đồng; lợi nhuận sau thuế tăng 39,6%, lên 382,27 tỷ đồng. Biên lợi nhuận gộp cũng cải thiện từ 12,8% lên 15,3%.
Lũy kế 9 tháng niên độ tài chính, doanh thu của Hoa Sen giảm 2,9%, còn 27.351,5 tỷ đồng và lợi nhuận sau thuế giảm 12,2%, còn 568,09 tỷ đồng, song kết quả quý gần nhất cho thấy xu hướng phục hồi đang rõ nét hơn.
Ngay cả doanh nghiệp thương mại thép như Tập đoàn Thép Tiến Lên (mã TLH) cũng ghi nhận lợi nhuận tăng trưởng mạnh. Trong nửa đầu năm, doanh thu giảm 34,3%, còn 2.084 tỷ đồng, nhưng lợi nhuận sau thuế tăng 77,2%, lên 14,7 tỷ đồng, nhờ chi phí giảm mạnh và khoản trích lập dự phòng giảm giá hàng tồn kho giảm từ 22,1 tỷ đồng xuống còn 9,1 tỷ đồng.
Theo Công ty Chứng khoán FPT, thị trường nội địa tiếp tục là động lực tăng trưởng chính của ngành thép nhờ đầu tư công được đẩy mạnh. Đến tháng 5/2026, giải ngân đầu tư công đạt hơn 219.000 tỷ đồng, tăng 10% so với cùng kỳ và hoàn thành 21,6% kế hoạch năm.
Bên cạnh đó, xây dựng dân dụng được kỳ vọng hưởng lợi từ mục tiêu gia tăng nguồn cung bất động sản, đặc biệt là nhà ở xã hội. Ngoài ra, chính sách thuế chống bán phá giá đối với một số sản phẩm thép cuộn cán nóng (HRC) nhập khẩu cũng tạo lợi thế cho các doanh nghiệp chủ động nguồn HRC.
Tuy nhiên, các doanh nghiệp tôn mạ vẫn chịu áp lực khi phải mua HRC trong nước với giá cao hơn, trong khi giá bán thành phẩm khó tăng do dư cung nội địa và xuất khẩu gặp nhiều rào cản.
Bức tranh kết quả kinh doanh cho thấy chuỗi giá trị xây dựng đang phân hóa rõ nét. Trong khi các nhà thầu chịu áp lực từ chi phí nguyên vật liệu, nhân công và dòng tiền khiến lợi nhuận bị bào mòn, nhiều doanh nghiệp vật liệu xây dựng lại hưởng lợi từ mặt bằng giá bán cải thiện và nhu cầu nội địa gia tăng. Xu hướng này nhiều khả năng còn tiếp diễn trong các quý tới. Khi đầu tư công và bất động sản tiếp tục là động lực tăng trưởng, doanh nghiệp vật liệu có thể hưởng lợi sớm hơn, còn các nhà thầu vẫn cần thêm thời gian để chuyển hóa lượng backlog lớn thành tăng trưởng lợi nhuận bền vững.
-

Doanh nghiệp nhỏ được ưu tiên vay vốn, lãi suất giảm ít nhất 1%
Ngân hàng Nhà nước (NHNN) yêu cầu các ngân hàng triển khai chương trình tín dụng dành cho doanh nghiệp nhỏ và vừa (DNNVV) cùng các lĩnh vực tạo động lực tăng trưởng, với lãi suất ưu đãi thấp hơn tối thiểu 1%/năm so với lãi suất cho vay bình quân cùng kỳ hạn của chính ngân hàng.
-
MBS: Chung cư có thể áp dụng thời hạn sử dụng, doanh nghiệp sở hữu dự án lâu dài hút dòng tiền
MBS Research nhận định quy định niên hạn chung cư tại Nghị quyết 21 có thể tác động đáng kể đến thị trường, trong đó các dự án được cấp phép trước khi Luật Nhà ở sửa đổi có hiệu lực có thể hưởng lợi nhờ tâm lý chuộng sở hữu lâu dài.
-
Một doanh nghiệp bất động sản lãi quý 2 giảm gần 69% vẫn chia cổ tức bằng cổ phiếu 20%
Dù lợi nhuận sau thuế quý 2/2026 giảm gần 69% so với cùng kỳ, Tổng CTCP Địa ốc Sài Gòn (Saigonres, mã chứng khoán: SGR) vẫn chuẩn bị phát hành gần 14 triệu cổ phiếu để trả cổ tức năm 2024 với tỷ lệ 20%.
 Liên hệ

 Đăng ký kênh
Youtube CafeLand để theo dõi các video Thị Trường mới nhất!
-
Saigonres “sang tay” dự án 169 căn hộ tại TP.HCM, thu về 245 tỷ đồng
Tổng Công ty Cổ phần Địa ốc Sài Gòn (Saigonres, mã chứng khoán SGR) đã hoàn tất chuyển nhượng dự án Khu nhà ở thương mại Phú Định Riverside tại TP.HCM cho đối tác với giá trị 245 tỷ đồng.
-
Nối tiếp Quốc lộ 13, đâu sẽ là trục bất động sản mới của Đông Bắc TP.HCM?
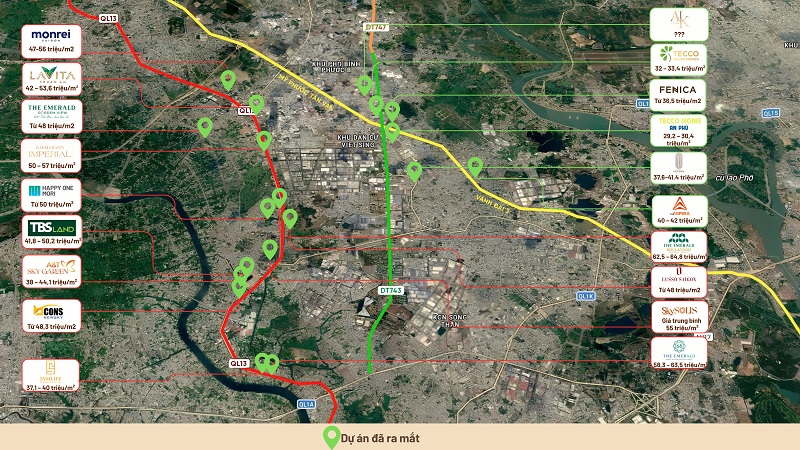
Từng được biết đến với mặt bằng giá tương đối dễ tiếp cận, bất động sản Đông Bắc TP.HCM đang bước vào giai đoạn phân hóa rõ hơn khi hạ tầng liên vùng được đẩy mạnh và mặt bằng giá trên những trục phát triển lâu năm liên tục được thiết lập lại. Khi cá...
-
TP.HCM: 99 dự án chờ sổ hồng
(ĐTCK) Tính đến cuối tháng 8/2026, TP.HCM đã cấp giấy chứng nhận cho 274 dự án, tương ứng 189.332 sản phẩm và còn 99 dự án với 39.913 sản phẩm cần tiếp tục xử lý.
-
Nguồn cung bất động sản tăng, sức hấp thụ phân hóa
Nguồn cung bất động sản tăng nhanh trước quý IV/2026, song mặt bằng giá cao và sức mua thận trọng đang khiến khả năng hấp thụ giữa các dự án phân hóa rõ hơn.
-
TP.HCM “mở đường” cho khu đô thị hơn 3ha tại Bình Dương cũ
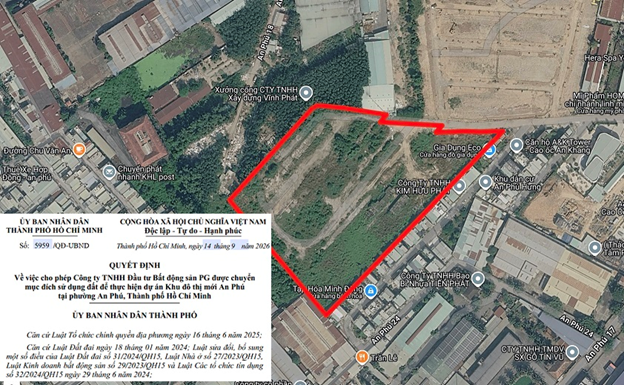
UBND TP.HCM vừa cho phép Công ty TNHH Đầu tư Bất động sản PG chuyển mục đích sử dụng hơn 30.000m² đất nông nghiệp để thực hiện Khu đô thị mới An Phú. Dự án rộng hơn 3ha này từng xuất hiện trong kế hoạch sử dụng đất với tên Khu tổ hợp căn hộ cao cấp V...




 Chia sẻ bài viết
 Góp ý