
Cấp tín dụng tín chấp cao cho khách hàng dư nợ lớn
Kết luận thanh tra tại Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) - Chi nhánh Nam Bình Dương (VCB Nam Bình Dương) chỉ ra một số sai phạm, tồn tại và cảnh báo rủi ro trong hoạt động cấp tín dụng cũng như công tác quản lý thu nhập, chi phí.
Theo kết luận, “bên cạnh những mặt đạt được nêu trên, trong hoạt động VCB Nam BD còn có một số sai phạm, tồn tại và cảnh báo rủi ro trong hoạt động cấp tín dụng, trong công tác quản lý thu nhập, chi phí”.
Các vấn đề được cơ quan thanh tra nêu gồm thẩm định và quyết định cho vay; kiểm tra, giám sát vốn vay; chưa tuân thủ đầy đủ các điều kiện phê duyệt nội bộ, quy định nội bộ và một số tồn tại trong công tác hạch toán.
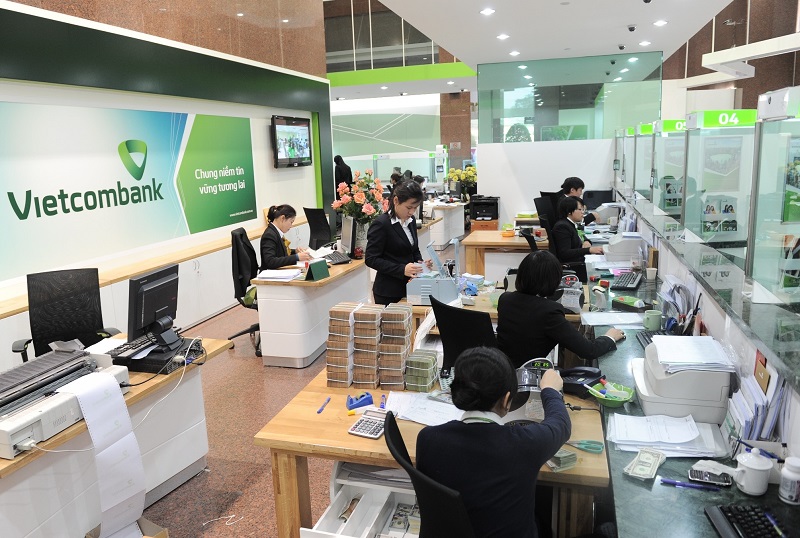
Vietcombank Nam Bình Dương được Thanh tra NHNN chỉ ra một số hạn chế trong hoạt động cấp tín dụng và kiểm soát dòng tiền khách hàng.
Đáng chú ý, một trong những nguyên nhân được xác định là chi nhánh chưa tuân thủ triệt để các điều kiện phê duyệt cấp tín dụng, quản lý nguồn thu nhập của khách hàng và kiểm tra, giám sát vốn vay.
Kết luận nêu rõ: “Chi nhánh chưa triệt để tuân thủ các điều kiện phê duyệt cấp tín dụng, về quản lý nguồn thu nhập của khách hàng, về kiểm tra, giám sát vốn vay; cấp tín dụng với tỷ lệ tín chấp cao tập trung vào nhóm khách hàng có dư nợ lớn nhưng Chi nhánh kiểm soát chưa chặt chẽ dòng tiền dẫn đến khách hàng mất khả năng thanh toán khi tình hình tài chính bị sụt giảm.”
Theo cơ quan thanh tra, chi nhánh cũng “chưa có biện pháp ứng xử tín dụng kịp thời khi khách hàng không thực hiện đúng các cam kết”.
Đây là điểm đáng chú ý trong kết luận bởi các khoản vay có tỷ lệ tín chấp cao thường phụ thuộc nhiều hơn vào khả năng tạo dòng tiền và tình hình tài chính của khách hàng. Khi dòng tiền bị suy giảm, việc kiểm soát không chặt có thể làm gia tăng rủi ro đối với khả năng thu hồi nợ.
Khách hàng phụ thuộc lớn vào vốn vay
Kết luận thanh tra cũng chỉ ra những yếu tố xuất phát từ chính tình hình tài chính và hoạt động kinh doanh của khách hàng vay vốn.
Theo đó, “Khách hàng hoạt động kinh doanh phụ thuộc phần lớn vào vốn vay, vốn chủ sở hữu chiếm tỷ lệ khá nhỏ trong nguồn vốn hoạt động của khách hàng, công tác quản trị kinh doanh của khách hàng chưa thực sự hiệu quả. Khách hàng chưa thực hiện đúng các cam kết”.
Như vậy, bên cạnh những hạn chế trong quy trình cấp tín dụng, việc khách hàng có tỷ lệ vốn chủ sở hữu thấp và phụ thuộc nhiều vào vốn vay cũng là yếu tố làm gia tăng sức ép tài chính.
Trong trường hợp hoạt động kinh doanh gặp khó khăn, dòng tiền suy giảm, khả năng thực hiện nghĩa vụ trả nợ của khách hàng sẽ bị ảnh hưởng. Nếu ngân hàng không kịp thời kiểm soát và có biện pháp xử lý phù hợp, rủi ro tín dụng có thể gia tăng.
Bất động sản khó khăn, doanh nghiệp chịu thêm áp lực
Ngoài những nguyên nhân trực tiếp từ hoạt động cấp tín dụng, Thanh tra cũng đề cập đến các yếu tố kinh tế trong thời kỳ thanh tra.
Theo kết luận, “trong thời kỳ thanh tra, bối cảnh kinh tế tiếp tục có nhiều biến động, tác động sâu rộng đến quá trình phát triển của các quốc gia”.
Tại Việt Nam, thị trường bất động sản gặp nhiều khó khăn, thanh khoản sụt giảm và chưa có dấu hiệu phục hồi, qua đó ảnh hưởng trực tiếp đến các ngành liên quan như xây dựng, sắt, thép.
Kết luận cũng đề cập đến biến động tỷ giá VND/USD, biến động lãi suất huy động trong nước, chi phí tăng cao cùng nhiều yếu tố bất lợi khác.
Những yếu tố này khiến “nhiều doanh nghiệp suy giảm tài chính, hoạt động cầm chừng hoặc giải thể, phá sản”, tác động đến khả năng trả nợ của khách hàng vay vốn.
Trong bối cảnh đó, việc cấp tín dụng cho những khách hàng phụ thuộc lớn vào vốn vay, đặc biệt các khoản vay có tỷ lệ tín chấp cao, đòi hỏi ngân hàng phải kiểm soát chặt dòng tiền và khả năng trả nợ.
Tồn tại từ thẩm định đến giám sát vốn vay
Các tồn tại tại VCB Nam Bình Dương được ghi nhận ở nhiều khâu của hoạt động tín dụng.
Cụ thể, cơ quan thanh tra chỉ ra vấn đề trong thẩm định và quyết định cho vay, kiểm tra, giám sát vốn vay, việc tuân thủ các điều kiện phê duyệt nội bộ và quy định nội bộ.
Bên cạnh đó, chi nhánh còn có một số tồn tại trong công tác hạch toán.
Như vậy, các vấn đề không chỉ phát sinh ở thời điểm ngân hàng xem xét cấp tín dụng mà còn liên quan đến quá trình theo dõi, kiểm soát khoản vay sau khi giải ngân.
Việc kiểm tra, giám sát vốn vay có ý nghĩa quan trọng trong việc bảo đảm khách hàng sử dụng vốn đúng mục đích, duy trì nguồn thu nhập và dòng tiền đủ để thực hiện nghĩa vụ trả nợ.
Từ những tồn tại trên, trách nhiệm được xác định trước hết liên quan đến việc chi nhánh chưa tuân thủ đầy đủ các điều kiện phê duyệt tín dụng, chưa kiểm soát chặt nguồn thu nhập và dòng tiền của khách hàng, đồng thời chưa có biện pháp xử lý tín dụng kịp thời khi khách hàng không thực hiện đúng cam kết.
Kết luận thanh tra yêu cầu VCB Nam Bình Dương khắc phục các tồn tại, tăng cường tuân thủ quy định nội bộ và nâng cao chất lượng thẩm định, kiểm tra, giám sát khoản vay.
Đặc biệt, trong bối cảnh nhiều doanh nghiệp vẫn chịu sức ép từ thị trường bất động sản, chi phí vốn, tỷ giá và các yếu tố kinh tế khác, việc kiểm soát dòng tiền và khả năng trả nợ của khách hàng có dư nợ lớn là một trong những yếu tố quan trọng để hạn chế rủi ro tín dụng.
-

Vietcombank lãi hơn 24.000 tỷ đồng sau 6 tháng, nợ xấu tăng nhẹ
Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) vừa công bố báo cáo tài chính hợp nhất bán niên 2026 đã soát xét với lợi nhuận tiếp tục tăng trưởng mạnh. Lợi nhuận trước thuế 6 tháng đầu năm 2026 đạt 29.222 tỷ đồng, tăng 33,5% so với cùng kỳ năm trước.
-
Thanh tra: Dự án trụ sở chi nhánh Vietcombank TP.HCM hơn 326 tỷ đồng có vướng mắc, tồn đọng kéo dài
Thanh tra Ngân hàng Nhà nước (NHNN) vừa công bố kết luận thanh tra đối với dự án đầu tư xây dựng Trụ sở chi nhánh Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank - VCB) tại TP.HCM, một dự án được xác định là có “khó khăn, vướng mắc, tồn đọng kéo dài”.
-
Vietcombank tiết lộ xu hướng lãi suất cuối năm
Sáng 24/4, Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) đã tổ chức Đại hội đồng cổ đông thường niên 2026 tại Hưng Yên. Tại đại hội, lãnh đạo ngân hàng đã chia sẻ về xu hướng lãi suất, tác động đến lợi nhuận cũng như chiến lược tăng trưởng trong bối cảnh thị trường còn nhiều biến động.

 Liên hệ

 Đăng ký kênh
Youtube CafeLand để theo dõi các video Thị Trường mới nhất!
-
Cổ phiếu nào sẽ hút mạnh vốn ngoại?
Theo nhiều chuyên gia chứng khoán, trong số 27 cổ phiếu lọt rổ nâng hạng mới nổi lần này, dòng tiền của khối ngoại sẽ không phân bổ đều vào các cổ phiếu này. Do đó, các nhà đầu tư nên xem xét từng nhóm cổ phiếu đại diện để đầu tư....
-
Kỳ vọng 8 cổ phiếu ngân hàng lọt rổ nâng hạng hút dòng vốn triệu USD
8/27 mã cổ phiếu lọt rổ chỉ số nâng hạng của FTSE Global Equity Index Series (GEIS) thuộc về ngành ngân hàng, mở ra kỳ vọng hút dòng vốn ngoại qua bốn đợt phân bổ.
-
Viettel dự chi hơn 1.184 tỷ đồng mua thêm 118 triệu cổ phiếu MB
Tập đoàn Công nghiệp - Viễn thông Quân đội (Viettel) vừa đăng ký thực hiện quyền mua hơn 118,4 triệu cổ phiếu MBB của Ngân hàng TMCP Quân đội (MB), với số tiền dự kiến chi hơn 1.184 tỷ đồng.
-
Một ngân hàng sắp tăng vốn lên hơn 72.000 tỷ đồng, chia cổ tức bằng cổ phiếu 25%
HDBank được cổ đông thông qua phương án chia cổ tức năm 2025 bằng cổ phiếu tỷ lệ 25%, phát hành thêm 5% từ nguồn vốn chủ sở hữu và chào bán riêng lẻ 700 triệu cổ phiếu. Nếu hoàn tất cả ba phương án, vốn điều lệ ngân hàng sẽ tăng thêm tối đa hơn 22.00...
-
Chủ tịch Tập đoàn Hoa Lâm mua gần 22 triệu cổ phiếu Vietbank
Bà Trần Thị Lâm, Chủ tịch Tập đoàn Hoa Lâm và là mẹ của ông Dương Nhất Nguyên, Chủ tịch HĐQT Ngân hàng TMCP Việt Nam Thương Tín (Vietbank, mã chứng khoán: VBB), vừa mua gần 21,8 triệu cổ phiếu VBB, qua đó nâng tỷ lệ sở hữu tại ngân hàng lên 1,86%....


 Chia sẻ bài viết
 Góp ý