
Theo báo cáo tài chính, trong quý 2/2026, PGBank đạt 1.501,9 tỷ đồng thu nhập lãi và các khoản thu nhập tương tự, tăng 32,3% so với cùng kỳ năm trước. Chi phí lãi và các khoản chi phí tương tự tăng 47,8%, lên 980,4 tỷ đồng.
Qua đó, thu nhập lãi thuần trong quý đạt 521,5 tỷ đồng, tăng 10,5% so với quý 2/2025.
Hoạt động dịch vụ mang về 13,5 tỷ đồng lãi thuần, giảm 2,9% so với cùng kỳ. Lãi thuần từ hoạt động kinh doanh ngoại hối đạt 19 tỷ đồng, giảm 35,9%.
Ở chiều ngược lại, lãi thuần từ hoạt động khác đạt 43,2 tỷ đồng, giảm 16,8%. Chi phí hoạt động tăng 15,2%, lên 283,6 tỷ đồng.
Sau khi trừ chi phí hoạt động và dự phòng rủi ro tín dụng, PGBank ghi nhận 164,1 tỷ đồng lợi nhuận trước thuế trong quý 2/2026, giảm 3,1% so với cùng kỳ. Lợi nhuận sau thuế đạt 131,2 tỷ đồng, giảm 2,9%.
Tính chung 6 tháng đầu năm, thu nhập lãi và các khoản thu nhập tương tự của PGBank đạt 2.821 tỷ đồng, tăng 27,9% so với cùng kỳ. Chi phí lãi tăng 44,4%, lên 1.842 tỷ đồng.
Thu nhập lãi thuần đạt 979,1 tỷ đồng, tăng 5,3%. Lãi thuần từ hoạt động dịch vụ đạt 59,2 tỷ đồng, tăng 115,8%, trong khi lãi thuần từ kinh doanh ngoại hối đạt 89,5 tỷ đồng, tăng 107,8%.
Lợi nhuận thuần từ hoạt động kinh doanh trước chi phí dự phòng rủi ro tín dụng đạt 651,2 tỷ đồng, tăng 19,4%.
Đáng chú ý, chi phí dự phòng rủi ro tín dụng giảm 24,4%, từ 279,9 tỷ đồng xuống còn 211,5 tỷ đồng. Nhờ đó, lợi nhuận trước thuế 6 tháng đầu năm đạt 439,7 tỷ đồng, tăng 65,8%. Lợi nhuận sau thuế đạt 351,6 tỷ đồng, tăng 66,1%.
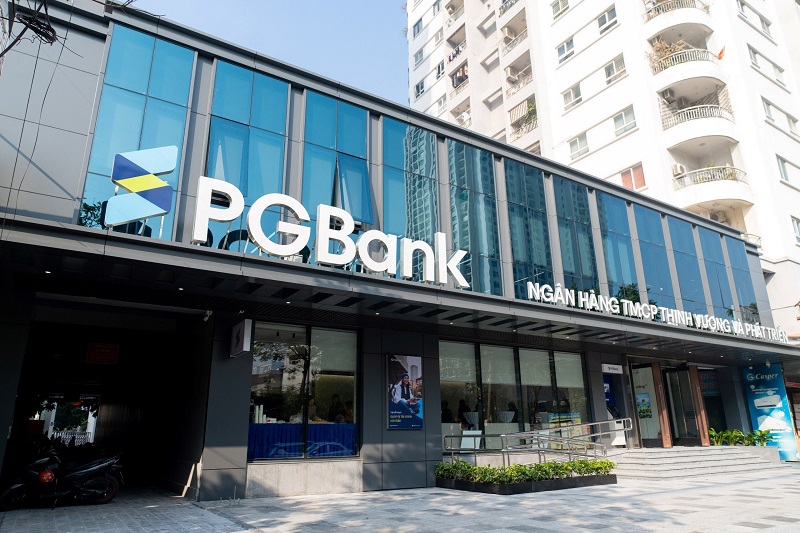
PGBank ghi nhận lợi nhuận trước thuế 6 tháng đầu năm 2026 tăng 65,8%
Nợ xấu tăng mạnh, nợ nghi ngờ tăng hơn 142%
Trong khi lợi nhuận tăng trưởng cao, chất lượng danh mục cho vay của PGBank lại có diễn biến đáng chú ý.
Tại ngày 30/6/2026, tổng dư nợ cho vay khách hàng trước dự phòng của PGBank đạt 48.349 tỷ đồng, tăng 4,3% so với cuối năm 2025.
Trong đó, nợ đủ tiêu chuẩn đạt 45.572,2 tỷ đồng, tăng 4,5% so với mức 43.609,3 tỷ đồng cuối năm trước.
Nợ cần chú ý giảm 17%, từ 1.639,6 tỷ đồng xuống 1.360,2 tỷ đồng.
Tuy nhiên, các nhóm nợ xấu lại có diễn biến kém tích cực. Nợ dưới tiêu chuẩn giảm 8,2%, còn 201,6 tỷ đồng, nhưng nợ nghi ngờ tăng mạnh 142,2%, từ 259,3 tỷ đồng lên 627,7 tỷ đồng.
Nợ có khả năng mất vốn giảm 4,2%, xuống 587,4 tỷ đồng.
Tổng nợ xấu, gồm nợ dưới tiêu chuẩn, nợ nghi ngờ và nợ có khả năng mất vốn, đạt khoảng 1.416,7 tỷ đồng vào cuối tháng 6/2026, tăng 29,7% so với mức 1.091,8 tỷ đồng cuối năm 2025.
Theo đó, tỷ lệ nợ xấu trên tổng dư nợ cho vay tăng từ khoảng 2,36% cuối năm 2025 lên 2,93% tại ngày 30/6/2026.
Như vậy, dù tổng dư nợ chỉ tăng hơn 4%, quy mô nợ xấu của PGBank tăng gần 30%. Đáng chú ý nhất là nhóm nợ nghi ngờ tăng hơn gấp đôi, cho thấy áp lực đối với chất lượng tín dụng đang gia tăng.
Dư nợ tăng hơn 4%, tiền gửi khách hàng tăng 2,6%
Tại ngày 30/6/2026, tổng tài sản của PGBank đạt 89.312,5 tỷ đồng, tăng 0,5% so với cuối năm 2025.
Trong đó, tiền gửi tại Ngân hàng Nhà nước giảm 52%, từ 2.476,4 tỷ đồng xuống 1.187 tỷ đồng. Tiền gửi và cho vay các tổ chức tín dụng khác giảm 13,9%, còn 24.402,3 tỷ đồng.
Dư nợ cho vay khách hàng đạt 47.740,1 tỷ đồng, tăng 4,3% so với mức 45.781,1 tỷ đồng cuối năm 2025.
Chi phí dự phòng rủi ro cho vay khách hàng tăng từ 559,5 tỷ đồng lên 608,9 tỷ đồng, tương đương tăng 8,8%.
Danh mục chứng khoán đầu tư đạt 13.341,8 tỷ đồng, tăng 37,8% so với cuối năm 2025. Trong đó, chứng khoán đầu tư giữ đến ngày đáo hạn giảm 68,7%, còn 655,7 tỷ đồng, trong khi chứng khoán đầu tư sẵn sàng để bán tăng 58,8%, lên 12.935,1 tỷ đồng.
Về nguồn vốn, tiền gửi khách hàng đạt 49.715,9 tỷ đồng, tăng 2,6%.
Tiền gửi và vay các tổ chức tín dụng khác đạt 28.840,9 tỷ đồng, tăng 1,2%. Trong đó, tiền gửi của các tổ chức tín dụng khác giảm 1,3%, nhưng vay các tổ chức tín dụng khác tăng 133,8%, từ 539 tỷ đồng lên 1.260 tỷ đồng.
Giá trị giấy tờ có giá do ngân hàng phát hành giảm mạnh 98,4%, từ 3.200 tỷ đồng cuối năm 2025 xuống chỉ còn 50 tỷ đồng.
Tổng nợ phải trả của PGBank đạt 81.100,1 tỷ đồng, giảm 1,5%.
Trong khi đó, vốn chủ sở hữu tăng 25,5%, lên 8.212,4 tỷ đồng. Vốn điều lệ tăng từ 5.500 tỷ đồng lên 6.815,9 tỷ đồng, tương đương tăng 24%.
Lợi nhuận chưa phân phối đạt 893,5 tỷ đồng, tăng 35,7% so với cuối năm 2025.
Như vậy, bức tranh 6 tháng đầu năm của PGBank có hai điểm đáng chú ý: lợi nhuận tăng mạnh nhờ hoạt động kinh doanh cải thiện và chi phí dự phòng giảm, nhưng chất lượng tín dụng lại chịu áp lực khi nợ xấu tăng gần 30% và tỷ lệ nợ xấu tiến sát 3%.
-

PGBank lãi hơn 439 tỷ đồng sau 6 tháng, nợ xấu tăng 30% so với đầu năm
Ngân hàng PGBank (PGB) báo lãi trước thuế 439,7 tỷ đồng trong 6 tháng đầu năm 2026, tăng 65,7% so với cùng kỳ. Tuy nhiên, tổng nợ xấu tăng khoảng 30% so với cuối năm 2025, trong đó nợ nghi ngờ (nhóm 4) tăng hơn 142%.
-
Lợi nhuận bứt phá, vì sao dòng tiền PGBank giảm sâu chỉ còn 3.728 tỷ đồng?
Năm 2025, Ngân hàng TMCP Thịnh Vượng và Phát triển (PGBank) ghi nhận lợi nhuận tăng mạnh, tổng tài sản mở rộng nhanh và nhiều mảng kinh doanh tăng trưởng hai chữ số. Tuy nhiên, cùng với chiến lược đẩy mạnh tín dụng và đầu tư, dòng tiền thuần từ hoạt động kinh doanh giảm sâu hơn 60%, từ trên 10.000 tỷ đồng xuống còn 3.728 tỷ đồng, phản ánh áp lực sử dụng vốn lớn trong giai đoạn tăng tốc quy mô.
-
PGBank báo lãi tăng gấp đôi trong quý 2/2025, nhưng nợ xấu vượt trần 3%
Ngân hàng TMCP Thịnh Vượng và Phát Triển (PGBank) vừa công bố báo cáo tài chính quý 2/2025 với bức tranh kinh doanh hai mặt rõ rệt: lợi nhuận tăng vọt nhưng nợ xấu cũng leo thang mạnh, vượt ngưỡng 3% do Ngân hàng Nhà nước quy định.

 Liên hệ

 Đăng ký kênh
Youtube CafeLand để theo dõi các video Thị Trường mới nhất!
-
Cổ phiếu nào sẽ hút mạnh vốn ngoại?
Theo nhiều chuyên gia chứng khoán, trong số 27 cổ phiếu lọt rổ nâng hạng mới nổi lần này, dòng tiền của khối ngoại sẽ không phân bổ đều vào các cổ phiếu này. Do đó, các nhà đầu tư nên xem xét từng nhóm cổ phiếu đại diện để đầu tư....
-
Kỳ vọng 8 cổ phiếu ngân hàng lọt rổ nâng hạng hút dòng vốn triệu USD
8/27 mã cổ phiếu lọt rổ chỉ số nâng hạng của FTSE Global Equity Index Series (GEIS) thuộc về ngành ngân hàng, mở ra kỳ vọng hút dòng vốn ngoại qua bốn đợt phân bổ.
-
Viettel dự chi hơn 1.184 tỷ đồng mua thêm 118 triệu cổ phiếu MB
Tập đoàn Công nghiệp - Viễn thông Quân đội (Viettel) vừa đăng ký thực hiện quyền mua hơn 118,4 triệu cổ phiếu MBB của Ngân hàng TMCP Quân đội (MB), với số tiền dự kiến chi hơn 1.184 tỷ đồng.
-
Một ngân hàng sắp tăng vốn lên hơn 72.000 tỷ đồng, chia cổ tức bằng cổ phiếu 25%
HDBank được cổ đông thông qua phương án chia cổ tức năm 2025 bằng cổ phiếu tỷ lệ 25%, phát hành thêm 5% từ nguồn vốn chủ sở hữu và chào bán riêng lẻ 700 triệu cổ phiếu. Nếu hoàn tất cả ba phương án, vốn điều lệ ngân hàng sẽ tăng thêm tối đa hơn 22.00...
-
Chủ tịch Tập đoàn Hoa Lâm mua gần 22 triệu cổ phiếu Vietbank
Bà Trần Thị Lâm, Chủ tịch Tập đoàn Hoa Lâm và là mẹ của ông Dương Nhất Nguyên, Chủ tịch HĐQT Ngân hàng TMCP Việt Nam Thương Tín (Vietbank, mã chứng khoán: VBB), vừa mua gần 21,8 triệu cổ phiếu VBB, qua đó nâng tỷ lệ sở hữu tại ngân hàng lên 1,86%....


 Chia sẻ bài viết
 Góp ý