
Ngân hàng Nhà nước (NHNN) cho biết sẽ nghiên cứu đưa nội dung thanh tra tình trạng tổ chức tín dụng gây sức ép buộc khách hàng vay vốn mua bảo hiểm vào Kế hoạch thanh tra năm 2027 hoặc tiến hành kiểm tra đột xuất khi có đủ căn cứ theo quy định.
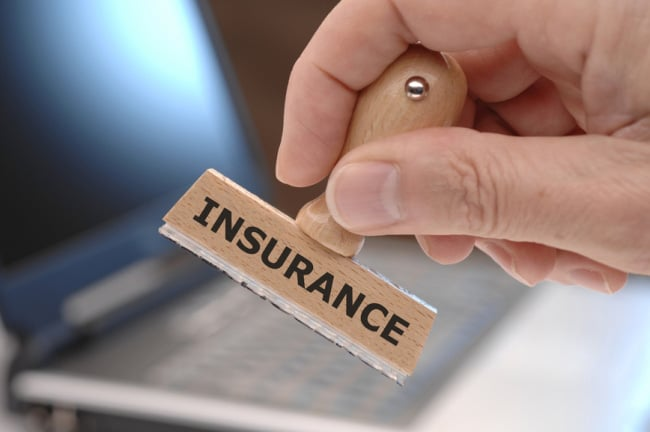
Ngân hàng Nhà nước (NHNN) cho biết sẽ nghiên cứu đưa nội dung thanh tra tình trạng tổ chức tín dụng gây sức ép buộc khách hàng vay vốn mua bảo hiểm
Thông tin được NHNN đưa ra khi trả lời kiến nghị của người dân về tình trạng một số ngân hàng thương mại vẫn giới thiệu, tư vấn hoặc tạo áp lực để khách hàng phải mua bảo hiểm khi vay vốn.
Theo phản ánh, nhiều ngân hàng không ép buộc trực tiếp nhưng sử dụng các hình thức gián tiếp như gợi ý giảm lãi suất nếu khách hàng tham gia bảo hiểm, ưu tiên xử lý hồ sơ cho người mua bảo hiểm hoặc tư vấn theo hướng việc mua bảo hiểm sẽ giúp khoản vay dễ được phê duyệt hơn.
Trước thực trạng này, người dân đề nghị cơ quan quản lý tăng cường thanh tra, kiểm tra, xử lý tình trạng ngân hàng gây sức ép buộc khách hàng mua bảo hiểm khi vay vốn; đồng thời xem xét cấm các tổ chức tín dụng bán hoặc giới thiệu sản phẩm bảo hiểm cho khách hàng vay và rà soát các hợp đồng hợp tác giữa ngân hàng với doanh nghiệp bảo hiểm nhằm ngăn chặn hành vi lách luật.
Phản hồi kiến nghị, NHNN cho biết sẽ nghiên cứu, đánh giá mức độ cần thiết và các điều kiện theo quy định để xem xét đưa nội dung này vào kế hoạch thanh tra năm 2027 hoặc triển khai kiểm tra đột xuất nếu phát hiện dấu hiệu vi phạm.
Về đề xuất cấm ngân hàng bán bảo hiểm cho khách hàng vay vốn dưới mọi hình thức, NHNN cho rằng hệ thống pháp luật hiện hành đã có quy định tương đối đầy đủ để ngăn chặn tình trạng ép khách hàng mua bảo hiểm.
Cụ thể, Luật Các tổ chức tín dụng năm 2024 nghiêm cấm tổ chức tín dụng, chi nhánh ngân hàng nước ngoài và nhân viên ngân hàng gắn việc bán sản phẩm bảo hiểm không bắt buộc với việc cung cấp sản phẩm, dịch vụ ngân hàng dưới bất kỳ hình thức nào.
Bên cạnh đó, Thông tư 67/2023 của Bộ Tài chính quy định tổ chức tín dụng làm đại lý bảo hiểm không được tư vấn, giới thiệu, chào bán hoặc thu xếp giao kết hợp đồng bảo hiểm liên kết đầu tư trong thời hạn 60 ngày trước và 60 ngày sau khi giải ngân toàn bộ khoản vay của khách hàng.
Đáng chú ý, theo Nghị định 340/2025 của Chính phủ, hành vi gắn việc bán bảo hiểm không bắt buộc với hoạt động cung ứng sản phẩm, dịch vụ ngân hàng sẽ bị xử phạt từ 400 triệu đồng đến 500 triệu đồng.
Ngoài xử phạt hành chính, tổ chức tín dụng vi phạm còn phải thực hiện các biện pháp để chấm dứt hợp đồng bảo hiểm và chịu toàn bộ chi phí, thiệt hại phát sinh nếu khách hàng yêu cầu hủy hợp đồng.
NHNN cũng khuyến nghị, khi có căn cứ cho thấy tổ chức tín dụng ép buộc khách hàng mua bảo hiểm, người dân có thể gửi thông tin, tài liệu đến NHNN hoặc Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính) để được xem xét, xử lý theo thẩm quyền.
-

Năm 2026, không mua bảo hiểm cháy, nổ căn hộ chung cư: Bị phạt thế nào?
Tôi vừa mua một căn hộ chung cư tạiphường Trung Mỹ Tây, TP.HCM với diện tích 61m², gồm 2 phòng ngủ, nằm ở tầng 17 của tòa nhà 18 tầng. Giá trị căn hộ là 2,5 tỷ đồng và hiện tôi đang chuẩn bị hoàn tất các thủ tục liên quan để vào ở ổn định.
-
Bộ trưởng Tài chính nói gì trước Quốc hội về việc người dân bị ép mua bảo hiểm khi vay vốn?
Bộ trưởng Tài chính Nguyễn Văn Thắng thừa nhận có hiện tượng nhân viên ngân hàng bán bảo hiểm, gây nhầm lẫn giữa sản phẩm của nhà băng và hãng bảo hiểm. Thậm chí, theo Bộ trưởng, có những trường hợp ép mua bảo hiểm.
-
Ép mua bảo hiểm khi vay ngân hàng có thể bị phạt 500 triệu đồng
Ngân hàng Nhà nước đang đề xuất tăng mạnh mức xử phạt đối với các hành vi ép khách hàng mua bảo hiểm không bắt buộc khi sử dụng dịch vụ ngân hàng.



 Liên hệ

 Đăng ký kênh
Youtube CafeLand để theo dõi các video Thị Trường mới nhất!


 Chia sẻ bài viết
 Góp ý