
Tuy nhiên, sau khi được xét duyệt mua nhà, câu hỏi khiến nhiều người băn khoăn nhất lại không chỉ là chọn căn hộ nào, mà là nên vay ngân hàng trong bao lâu để phù hợp với khả năng tài chính?
Vay 15 năm để nhanh chóng trả hết nợ, giảm tiền lãi nhưng chịu áp lực trả hàng tháng cao? Hay vay 25 năm để số tiền phải trả nhẹ hơn, giữ được dòng tiền cho cuộc sống?
Theo chương trình ưu đãi vay mua nhà ở xã hội của HDBank, khách hàng mua nhà tại một số dự án được áp dụng mức lãi suất ưu đãi 5,6%/năm trong 5 năm đầu, sau đó 6,6%/năm trong 10 năm tiếp theo đối với khách hàng dưới 35 tuổi. Thời hạn cho vay tối đa lên tới 35 năm, giúp người mua có nhiều lựa chọn hơn trong việc cân đối tài chính.
Nhưng cùng một khoản vay, việc lựa chọn thời hạn khác nhau có thể tạo ra sự khác biệt rất lớn về số tiền phải trả hàng tháng cũng như tổng chi phí lãi vay.
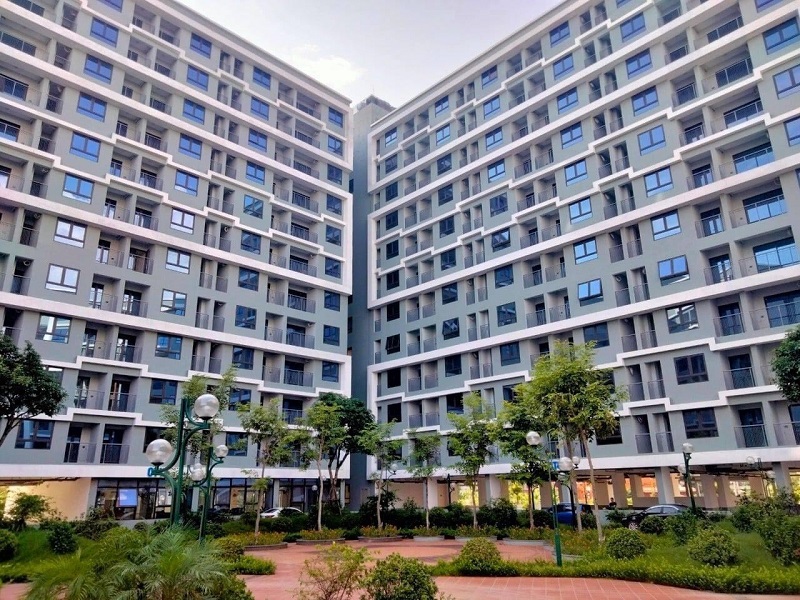
Thời hạn vay không chỉ là con số, mà là sự cân bằng giữa áp lực trả nợ hàng tháng và khả năng duy trì dòng tiền dài hạn của mỗi gia đình.
Bài toán thực tế: Vay 1,05 tỷ đồng mua nhà ở xã hội
Giả sử một gia đình mua căn hộ nhà ở xã hội trị giá 1,5 tỷ đồng. Gia đình đã chuẩn bị được 450 triệu đồng và cần vay ngân hàng 70% giá trị căn nhà, tương đương 1,05 tỷ đồng.
Áp dụng mức lãi suất ưu đãi 5,6%/năm trong 5 năm đầu và sau đó là 6,6%/năm, tính theo phương pháp dư nợ giảm dần, gia đình này có thể lựa chọn hai phương án phổ biến là vay trong 15 năm hoặc 25 năm.
Vay 15 năm: Trả nhanh hơn, tiết kiệm tiền lãi
Nếu chọn vay trong 15 năm với khoản vay 1,05 tỷ đồng, mỗi tháng người vay phải trả phần gốc khoảng 5,83 triệu đồng.
Trong tháng đầu tiên, tiền lãi được tính trên toàn bộ khoản vay, tương đương khoảng 4,9 triệu đồng. Như vậy, tổng số tiền phải trả trong tháng đầu khoảng 10,7 triệu đồng. Sau đó, khi số dư nợ giảm dần, tiền lãi cũng giảm theo nên số tiền phải trả hàng tháng sẽ giảm dần.
Ước tính trong suốt 15 năm, người vay sẽ phải trả khoảng 450–500 triệu đồng tiền lãi, tổng số tiền trả ngân hàng khoảng 1,5–1,55 tỷ đồng, bao gồm cả tiền gốc.
Ưu điểm lớn nhất của phương án này là người mua nhanh chóng hoàn thành nghĩa vụ với ngân hàng. Sau 15 năm, căn nhà hoàn toàn thuộc về gia đình và khoản tiền từng dùng để trả nợ có thể chuyển sang tích lũy hoặc đầu tư.
Tuy nhiên, nhược điểm là áp lực tài chính mỗi tháng khá lớn. Với những gia đình trẻ đang nuôi con nhỏ, thu nhập chưa ổn định hoặc còn nhiều khoản chi tiêu khác, việc dành hơn 10 triệu đồng mỗi tháng để trả ngân hàng có thể gây áp lực.
Vay 25 năm: Giảm áp lực trả nợ, giữ dòng tiền cho cuộc sống
Nếu kéo dài thời gian vay lên 25 năm, số tiền phải trả hàng tháng sẽ giảm xuống đáng kể.
Với khoản vay 1,05 tỷ đồng trong 25 năm, phần gốc phải trả mỗi tháng khoảng 3,5 triệu đồng. Trong tháng đầu tiên, tiền lãi khoảng 4,9 triệu đồng, tổng số tiền trả ngân hàng khoảng 8,4 triệu đồng.
So với phương án vay 15 năm, mỗi tháng gia đình giảm được hơn 2 triệu đồng áp lực trả nợ.
Tuy nhiên, do thời gian vay kéo dài hơn, tổng số tiền lãi phải trả cũng tăng lên. Ước tính nếu giữ khoản vay đủ 25 năm, người mua có thể phải trả khoảng 750–850 triệu đồng tiền lãi, tổng số tiền trả ngân hàng khoảng 1,8–1,9 tỷ đồng.
Như vậy, người vay có thể phải trả thêm vài trăm triệu đồng tiền lãi so với phương án vay 15 năm. Nhưng đổi lại, gia đình có thêm một khoản tiền mỗi tháng để dành cho các nhu cầu khác như nuôi con, dự phòng rủi ro hoặc đầu tư nâng cao thu nhập.
Câu chuyện không chỉ là tiền lãi, mà là khả năng duy trì cuộc sống
Nhiều người khi mua nhà thường nghĩ rằng phương án tốt nhất là trả hết nợ càng nhanh càng tốt để tiết kiệm tiền lãi. Tuy nhiên, trong thực tế, một khoản vay phù hợp không chỉ được đánh giá bằng số tiền lãi thấp mà còn phụ thuộc vào khả năng duy trì cuộc sống của gia đình trong nhiều năm.
Nếu một gia đình có thu nhập 40–50 triệu đồng/tháng, việc trả khoảng 10 triệu đồng mỗi tháng có thể không quá áp lực. Nhưng nếu thu nhập chỉ khoảng 20–25 triệu đồng/tháng, việc dành gần một nửa thu nhập cho khoản vay có thể khiến cuộc sống trở nên căng thẳng.
Vay 25 năm nhưng trả trước khi có tiền: Giải pháp cân bằng
Một lựa chọn được nhiều người quan tâm hiện nay là vay thời hạn dài để giảm áp lực bắt buộc, nhưng khi có điều kiện sẽ chủ động trả thêm vào gốc.
Theo chương trình vay của HDBank, phí trả nợ trước hạn được áp dụng với mức 1% số tiền trả trước trong hai năm đầu, giảm xuống 0,5% ở năm thứ 3–4 và được miễn hoàn toàn từ năm thứ 5 trở đi.
Điều này giúp người vay có thể tận dụng giai đoạn đầu với lãi suất ưu đãi, duy trì dòng tiền ổn định. Khi thu nhập tăng lên hoặc có khoản tích lũy, người vay có thể trả thêm để rút ngắn thời gian vay, giảm tiền lãi.
Đây được xem là cách tiếp cận linh hoạt hơn so với việc ngay từ đầu chọn khoản vay quá ngắn khiến tài chính gia đình bị căng thẳng.
Vậy đâu là lựa chọn khôn ngoan?
Không có một đáp án chung cho tất cả người mua nhà. Vay 15 năm sẽ phù hợp với những người có thu nhập ổn định, khả năng tài chính tốt và muốn giảm tối đa tiền lãi.
Trong khi đó, vay 25 năm phù hợp hơn với những gia đình trẻ, người mới lập nghiệp, thu nhập hiện tại chưa quá cao nhưng có khả năng tăng trưởng trong tương lai.
Điều quan trọng nhất không phải là trả hết nợ nhanh hay chậm, mà là lựa chọn khoản vay giúp gia đình vừa có thể sở hữu ngôi nhà, vừa duy trì được cuộc sống ổn định.
-

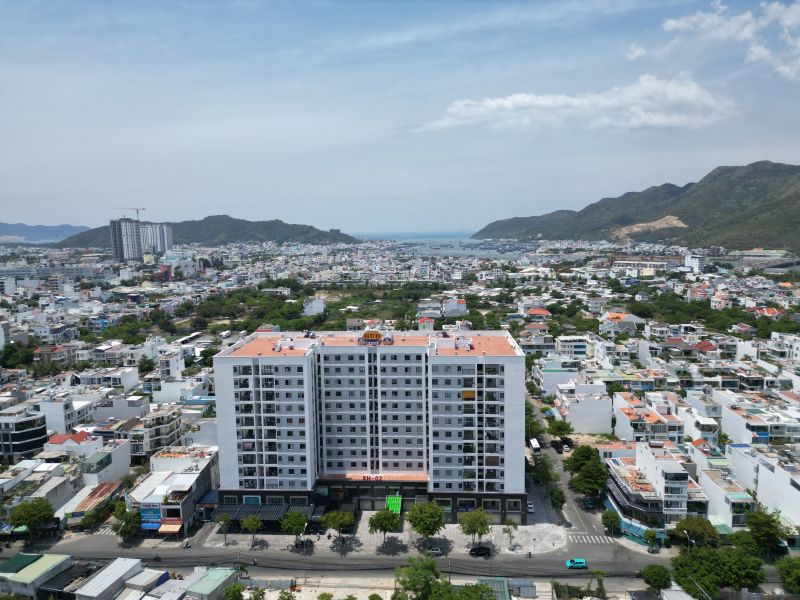
Khánh Hòa hiện có 13 dự án nhà ở xã hội quy mô 20.008 căn
Tính đến tháng 6/2026, trên địa bàn tỉnh Khánh Hòa có 13 dự án nhà ở xã hội với tổng diện tích khoảng 114,4 ha, quy mô 20.008 căn nhà ở xã hội và tổng mức đầu tư khoảng 30.342 tỷ đồng.
-
Bất động sản 24h: Đồng Nai tăng tốc hoàn thành mục tiêu 8.000 căn nhà ở xã hội
Địa điểm sẽ triển khai dự án khu dân cư mới hơn 500 tỷ đồng tại thành phố Đà Nẵng; TP.HCM mời gọi đầu tư 2 dự án bất động sản gần 5,5 tỷ USD; Cơ hội an cư cho người dân Đồng Nai từ hơn 8.000 căn nhà ở xã hội trong năm 2026... là những thông tin đáng chú ý trong 24h qua.
-
Khởi công xây dựng 802 căn nhà ở xã hội tại phường Tân Uyên
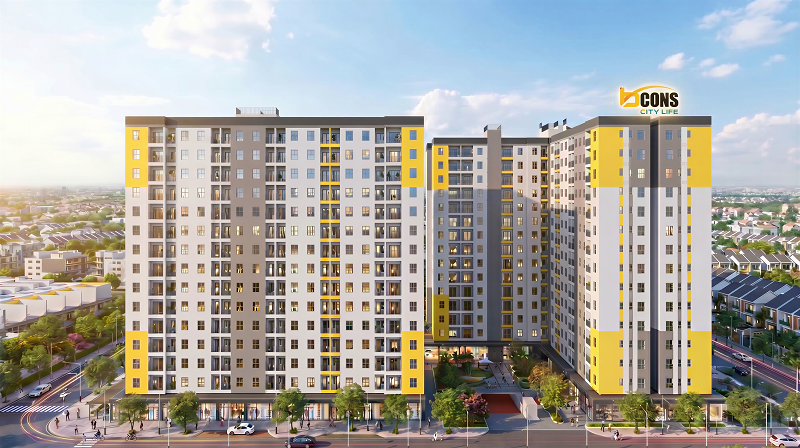
Ngày 19/6, Tập đoàn Bcons đã khởi công dự án nhà ở xã hội Bcons kết hợp trường học B.School trong khu đô thị Bcons City Life tại phường Tân Uyên, TP.HCM.
 Liên hệ

 Đăng ký kênh
Youtube CafeLand để theo dõi các video Thị Trường mới nhất!
-
TP.HCM dự kiến có thêm 9.000 căn nhà ở xã hội trong năm nay
TP.HCM dự kiến hoàn thành khoảng 9.000 căn nhà ở xã hội trong năm 2026, đồng thời rà soát 191 khu đất, dự án rộng khoảng 740ha để chuẩn bị nguồn cung, hướng tới mục tiêu phát triển hơn 181.000 căn trong 5 năm tới....
-
Gần 285ha tại 51 vị trí phát triển nhà ở xã hội ở Khánh Hòa đến 2030
Khánh Hòa đang triển khai 15 dự án nhà ở xã hội với quy mô 21.401 căn trong năm 2026. Cùng với yêu cầu đẩy nhanh tiến độ, tỉnh sẽ rà soát việc thẩm tra, thẩm định giá bán khi chi phí mua căn hộ tại một số dự án vẫn là khoản tiền lớn đối với người thu...
-
Hà Nội được giao làm 10.240 căn nhà ở xã hội cho thuê trong 5 năm
Trong tổng số 84.000 căn nhà ở xã hội, nhà ở cho thuê được Chính phủ giao Hà Nội phát triển giai đoạn 2026-2030, có 10.240 căn thuộc loại hình nhà ở xã hội cho thuê.
-
Tin vui cho người lao động: 900.000 căn nhà ở xã hội, nhà cho thuê được thúc đẩy
Chính phủ giao các địa phương phát triển 899.857 căn nhà ở xã hội, nhà ở cho thuê trong giai đoạn 2026-2030, trong đó hơn 191.000 căn là nhà ở cho thuê.
-
Hưng Yên duyệt khu nhà ở xã hội gần 1.500 tỷ đồng với 924 căn hộ
UBND tỉnh Hưng Yên vừa chấp thuận chủ trương đầu tư đồng thời giao chủ đầu tư thực hiện dự án Khu nhà ở xã hội tại xã Việt Yên.
 Chia sẻ bài viết
 Góp ý