
Khảo sát tại các ngân hàng lớn như BIDV, MB, VIB và ACB cho thấy lãi suất vay mua nhà thương mại trong giai đoạn ưu đãi hiện phổ biến từ 9,5% đến 11,5%/năm trước khi chuyển sang cơ chế thả nổi theo lãi suất cơ sở cộng biên độ, trong khi nhà ở xã hội đang được áp dụng mức thấp hơn đáng kể, khoảng 5,4% đến 5,6%/năm.

Lãi suất vay mua nhà ở xã hội và nhà ở thương mại năm 2026 có khoảng cách chênh lệch đáng kể
Lãi suất vay mua nhà thương mại duy trì mặt bằng cao
Hiện nay, các ngân hàng thương mại lớn tiếp tục duy trì mặt bằng lãi suất vay mua nhà ở mức cao trong giai đoạn ưu đãi. Tại BIDV, các gói vay đang áp dụng mức 9,5%/năm cố định 6 tháng, 10%/năm cố định 12 tháng và 10,5%/năm cố định 18 tháng, với hạn mức tài trợ có thể lên tới 85% giá trị tài sản và thời hạn vay tối đa 30 năm.
Sau thời gian ưu đãi, khoản vay được chuyển sang lãi suất thả nổi theo công thức lãi suất tham chiếu của ngân hàng cộng biên độ 3,5%, với mặt bằng hiện nay tương ứng khoảng 8,5% đến 10,2%/năm tùy kỳ điều chỉnh.
Tại MB, lãi suất ưu đãi dao động từ 9,5%/năm cố định 12 tháng, 10%/năm cố định 18–24 tháng đến 10,5%/năm cố định 30 tháng, với thời hạn vay có thể kéo dài tới 35 năm, sau ưu đãi lãi suất thả nổi được tính theo lãi suất tham chiếu cộng biên độ 3,5%, tương ứng khoảng 11,0% đến 11,8%/năm.
VIB hiện áp dụng mức lãi suất từ 9,5% đến 11,5%/năm tùy kỳ cố định, sau đó chuyển sang thả nổi khoảng 10,7% đến 11,4%/năm.
Trong khi đó ACB áp dụng mức 10,5% đến 11,2%/năm trong giai đoạn ưu đãi, sau đó chuyển sang lãi suất cơ sở cộng biên độ khoảng 3%, tương ứng mức thả nổi khoảng 10,5% đến 11,4%/năm.
Theo cơ chế chung, sau giai đoạn ưu đãi thường kéo dài từ 6 đến 24 tháng, các khoản vay sẽ chuyển sang lãi suất thả nổi tính bằng lãi suất cơ sở cộng biên độ, trong đó lãi suất cơ sở tại nhiều ngân hàng năm 2026 dao động khoảng 7,0% đến 8,5%/năm tùy thời điểm điều chỉnh.
Tổng hợp cho thấy lãi suất thả nổi sau ưu đãi hiện phổ biến khoảng 8,5% đến 10,2%/năm tại BIDV, 11,0% đến 11,8%/năm tại MB, 10,7% đến 11,4%/năm tại VIB và 10,5% đến 11,4%/năm tại ACB, trong nhiều trường hợp có thể tiệm cận hoặc vượt 11%/năm.
Nhà ở xã hội duy trì mức lãi suất thấp 5,4% – 5,6%/năm
Trong khi đó, các chương trình tín dụng dành cho nhà ở xã hội hiện vẫn duy trì mức lãi suất thấp hơn đáng kể so với nhà ở thương mại, với mặt bằng phổ biến khoảng 5,4% đến 5,6%/năm. Đây là mức lãi suất ưu đãi áp dụng theo các chương trình tín dụng dành riêng cho người mua nhà ở xã hội, giúp giảm đáng kể chi phí vốn trong suốt thời gian vay.
Chênh lệch lãi suất lên tới gần 7 điểm phần trăm
So sánh trực tiếp cho thấy nhà ở xã hội với mức lãi suất 5,4% đến 5,6%/năm đang thấp hơn nhà ở thương mại (9,5% đến 11,5%/năm) từ khoảng 3,9 đến 6,9 điểm phần trăm. Nếu tính cả giai đoạn thả nổi, mức chênh lệch này có thể duy trì quanh 4 đến gần 7 điểm phần trăm tùy ngân hàng và thời điểm điều chỉnh lãi suất.
Với khoản vay 1 tỷ đồng, sự khác biệt thể hiện rõ khi người vay nhà ở xã hội chỉ phải trả khoảng 54 đến 56 triệu đồng tiền lãi mỗi năm, trong khi người vay mua nhà thương mại phải trả từ 95 đến 115 triệu đồng mỗi năm, tương ứng mức chênh lệch khoảng 40 đến 60 triệu đồng.
Nhà ở xã hội: lợi thế không chỉ nằm ở giá bán
Không chỉ có lợi thế về giá bán thấp hơn, nhà ở xã hội còn nổi bật ở chi phí tài chính dài hạn khi lãi suất thấp hơn gần một nửa so với nhà ở thương mại và ít biến động hơn trong suốt thời gian vay. Điều này giúp giảm áp lực trả nợ hàng tháng, đồng thời giảm tổng chi phí tài chính đối với các khoản vay kéo dài 20 đến 35 năm.
Trong bối cảnh lãi suất vay mua nhà thương mại vẫn duy trì ở mức cao và có thể tăng khi chuyển sang thả nổi, trong khi nhà ở xã hội chỉ khoảng 5,4% đến 5,6%/năm, chênh lệch hiện nay cho thấy đây không chỉ là sự khác biệt về chính sách hỗ trợ mà còn tạo ra khoảng cách rất lớn về khả năng chi trả thực tế của người mua nhà.
-

Đà Nẵng kêu gọi người dân tham gia khảo sát nhu cầu thuê, mua nhà ở xã hội
Đợt khảo sát nhu cầu thuê, mua nhà ở xã hội trên địa bàn thành phố Đà Nẵng được triển khai từ ngày 01/6 đến 30/6 nhằm thu thập, cập nhật dữ liệu về nhu cầu nhà ở xã hội của người dân.
-
Đồng Nai chuyển hơn 22ha đất vàng gần KCN Amata làm nhà ở xã hội cho thuê
Thành phố Đồng Nai vừa ban hành hai quyết định quan trọng, chuyển đổi hơn 22 ha đất tại khu vực xung quanh nút giao Quốc lộ 1A và đường vào Khu công nghiệp Amata (phường Long Bình) sang đất ở xây dựng mật độ cao, phục vụ phát triển nhà ở xã hội (NƠXH) cho thuê. Đây là động thái cụ thể hóa cam kết giải quyết nhu cầu nhà ở cấp thiết cho công nhân, người lao động thu nhập thấp tại địa bàn công nghiệp trọng điểm.
-
Bắc Ninh đưa vào vận hành 283 căn hộ cho thuê dài hạn tại dự án nhà ở xã hội Vân Trung
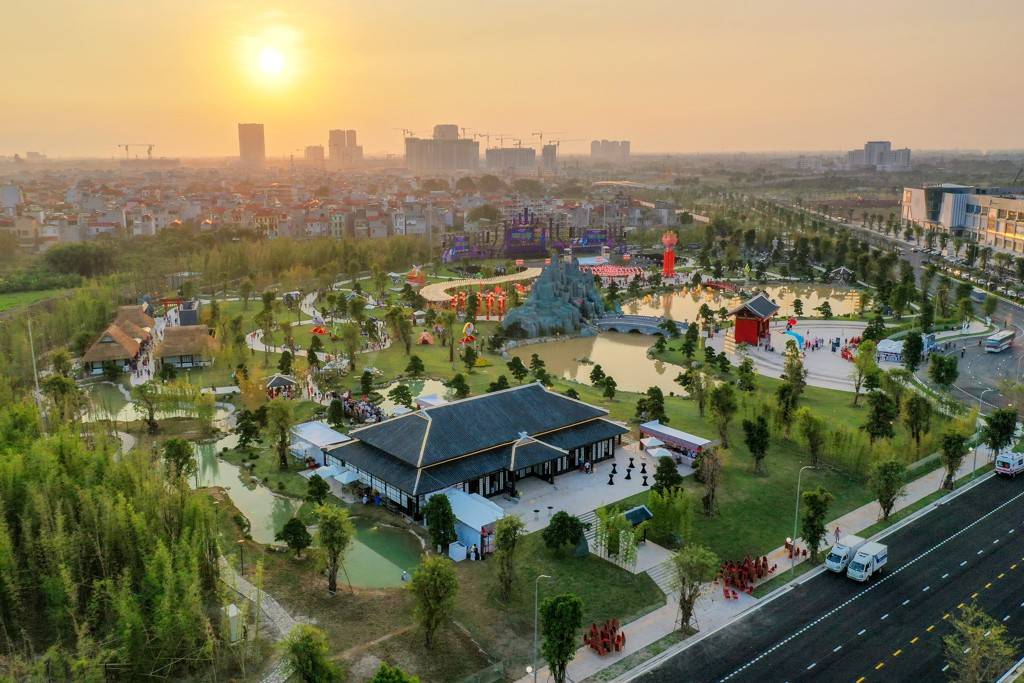
Sáng 13/6, 3 tòa nhà A11, A13 và A15 thuộc dự án nhà ở xã hội Vân Trung tại phường Nếnh, tỉnh Bắc Ninh đã được khánh thành và đưa vào sử dụng.




 Liên hệ

 Đăng ký kênh
Youtube CafeLand để theo dõi các video Thị Trường mới nhất!
-
Techcombank: Giải ngân vay mua nhà giảm từ 30.600 tỷ xuống 18.600 tỷ đồng do thiếu dự án lớn mở bán
Theo MBS Research, giải ngân cho vay mua nhà mới của Techcombank trong quý 2/2026 giảm từ 30.600 tỷ xuống 18.600 tỷ đồng. Ngân hàng cho rằng nguyên nhân chủ yếu là thiếu dự án quy mô lớn mở bán và nhiều dự án đã gần hoàn thiện, không phải do nhu cầu ...
-
Sacombank cho vay mua nhà tại 6 dự án Vinhomes, lãi suất từ 10,5%/năm hoặc theo gói hỗ trợ 0%
Sacombank vừa triển khai chương trình cho vay mua nhà dành cho khách hàng cá nhân mua bất động sản tại các dự án của Vinhomes, áp dụng trên toàn quốc từ ngày 26/6 đến 31/12/2026.
-
Pháp lý và hạ tầng tiếp sức thị trường bất động sản, lãi suất vẫn là lực cản
Thị trường bất động sản đang dần phục hồi nhờ pháp lý được tháo gỡ và hạ tầng được đầu tư mạnh. Tuy nhiên, theo Công ty Chứng khoán KB Việt Nam (KBSV), lãi suất vay mua nhà và giá bất động sản vẫn ở mức cao, khiến thị trường khó bứt phá trong nửa cuố...
-
Áp lực giữ ổn định lãi suất vay, dự báo tăng trưởng tín dụng đạt 15%
Tăng trưởng tín dụng toàn ngành năm 2026 dự kiến quanh mức 15% trong khi biên lãi ròng tiếp tục xu hướng thu hẹp so với cùng kỳ do lãi suất huy động tăng cao và áp lực giữ ổn định lãi suất cho vay....
-
Ổn định lãi suất, hỗ trợ tăng trưởng kinh tế
Trong bối cảnh kinh tế thế giới biến động phức tạp, áp lực tỷ giá, lạm phát và thanh khoản gia tăng, ngành ngân hàng đứng trước bài toán điều hành đầy thách thức: Vừa bảo đảm ổn định hệ thống, vừa duy trì mặt bằng lãi suất để hỗ trợ doanh nghiệp và t...




 Chia sẻ bài viết
 Góp ý