
Mức 12,7%/năm được áp dụng đối với các khoản vay mua bất động sản, tiêu dùng có tài sản bảo đảm, giải ngân trước ngày 16/10/2023, thời hạn trên 10 năm và điều chỉnh lãi suất theo chu kỳ 3 tháng.
Với nhóm khoản vay này, lãi suất cơ sở ở kỳ điều chỉnh 1 tháng là 12,2%/năm, trong khi kỳ điều chỉnh 3 tháng lên tới 12,7%/năm. Đây là mức cao nhất trong biểu lãi suất cơ sở mà VPBank công bố đối với khoản vay mua bất động sản.
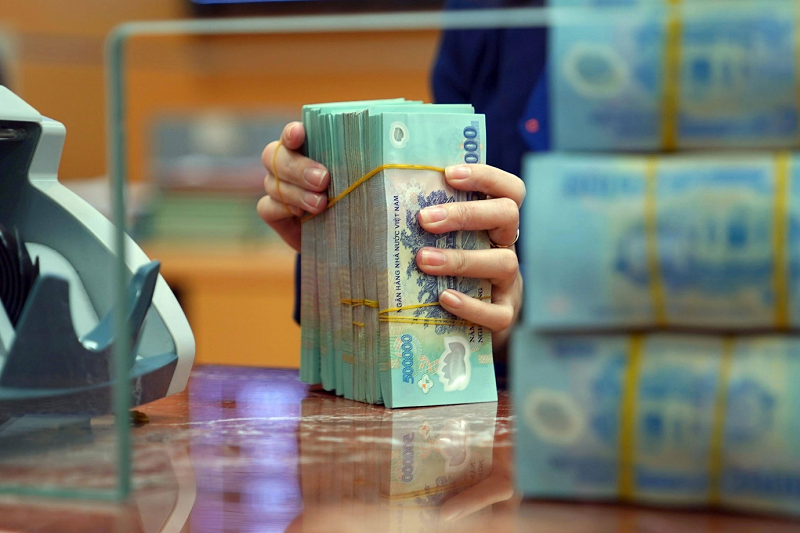
Mức lãi suất cơ sở cao nhất 12,7%/năm được VPBank áp dụng với một số khoản vay bất động sản giải ngân trước ngày 16/10/2023.
Lãi suất cơ sở là gì?
Lãi suất cơ sở có thể hiểu là mức lãi suất nền để ngân hàng xác định lãi suất cho vay đối với các khoản vay áp dụng cơ chế điều chỉnh. Khi bước sang giai đoạn lãi suất thả nổi, mức khách hàng thực tế phải trả thường được xác định theo công thức: Lãi suất cho vay = Lãi suất cơ sở Biên độ lãi suất.
Lãi suất cơ sở có thể thay đổi theo diễn biến thị trường, chi phí huy động vốn, tình hình kinh tế và chính sách tiền tệ. Trong khi đó, biên độ lãi suất là phần chênh lệch do ngân hàng quy định và được thể hiện trong hợp đồng tín dụng; mức biên độ có thể khác nhau tùy từng khoản vay và nhóm khách hàng.
Do đó, 12,7%/năm chưa phải là mức lãi suất cuối cùng mà người vay bất động sản phải trả. Đây mới là mức lãi suất cơ sở. Muốn xác định chính xác lãi suất thả nổi của một khoản vay, cần xem thêm biên độ được ghi trong hợp đồng tín dụng.
Chẳng hạn, nếu một khoản vay có lãi suất cơ sở 12,7%/năm và hợp đồng quy định biên độ 3,5 điểm %, lãi suất áp dụng cho khách hàng sẽ là 16,2%/năm. Tuy nhiên, đây chỉ là ví dụ minh họa; không thể mặc định mọi khoản vay tại VPBank đều áp dụng biên độ 3,5 điểm %.
Khoản vay mới có lãi suất cơ sở tối đa 12,4%/năm
Đối với các khoản vay mua bất động sản có tài sản bảo đảm được giải ngân sau ngày 15/11/2024, VPBank đang áp dụng biểu lãi suất cơ sở từ 9,8% đến 12,4%/năm, tùy thời hạn vay và kỳ điều chỉnh.
Ở kỳ hạn 1-3 tháng, lãi suất cơ sở là 9,8%/năm nếu điều chỉnh hàng tháng và 10,3%/năm nếu điều chỉnh 3 tháng một lần.
Với khoản vay trên 1-2 năm, mức tương ứng là 11,6% và 12,1%/năm. Khoản vay trên 2-3 năm có lãi suất 11,7% và 12,2%/năm.
Đối với thời hạn trên 5-10 năm, lãi suất cơ sở là 11,8%/năm nếu điều chỉnh mỗi tháng và 12,3%/năm nếu điều chỉnh theo chu kỳ 3 tháng.
Ở các khoản vay trên 10 năm, mức lãi suất cơ sở lên tới 12,4%/năm nếu áp dụng kỳ điều chỉnh 3 tháng.
-

Nửa cuối năm 2026: Lãi suất sẽ đi theo hướng nào?
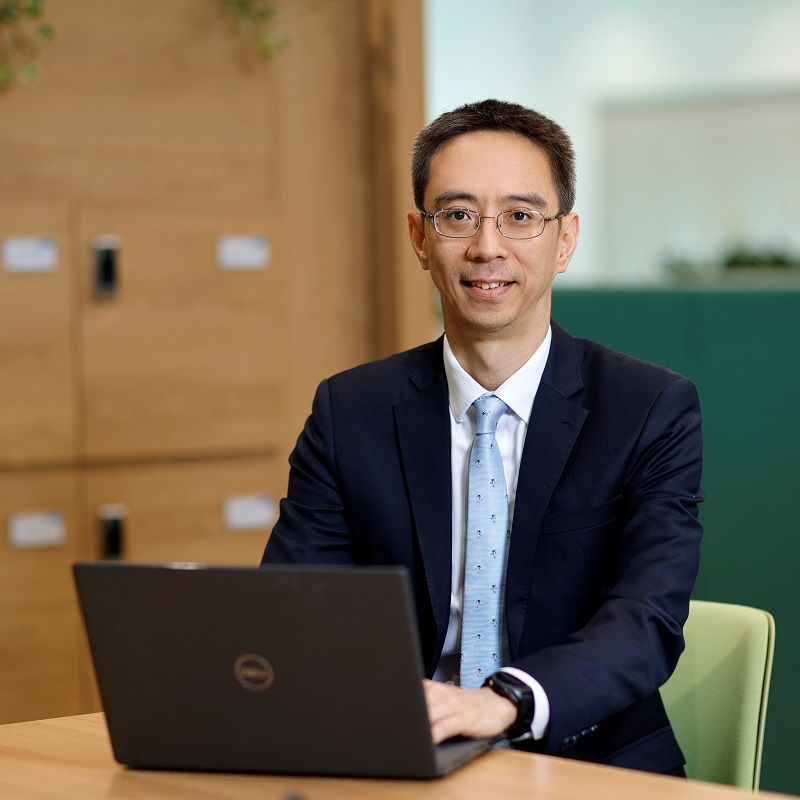
Theo ông Ngô Đăng Khoa, Giám đốc toàn quốc Khối Kinh doanh vốn, tiền tệ và Thị trường chứng khoán, HSBC Việt Nam, diễn biến lãi suất trong nửa cuối năm 2026 sẽ gắn với nhiều yếu tố như tăng trưởng tín dụng, thanh khoản hệ thống, tỷ giá, lạm phát và diễn biến lãi suất toàn cầu.
-
Nhà băng nào còn dư địa giảm lãi suất cho vay?
Biên lãi ròng của các ngân hàng có sự phân hóa rõ sau 6 tháng đầu năm, và cũng hé lộ những cái tên còn khả năng giảm lãi suất mà không chịu quá nhiều áp lực lên lợi nhuận.
-
HDBank dự báo lãi suất cho vay có khả năng giảm từ nay đến cuối năm
HDBank nhận định mặt bằng lãi suất sẽ dần ổn định trong nửa cuối năm 2026, trong đó lãi suất cho vay có khả năng giảm từ nay đến cuối năm. Đây là yếu tố có thể gây sức ép lên biên lãi ròng (NIM), song ngân hàng kỳ vọng vẫn duy trì NIM ở mức cao nhờ cơ cấu tín dụng và nguồn vốn thuận lợi.

 Liên hệ

 Đăng ký kênh
Youtube CafeLand để theo dõi các video Thị Trường mới nhất!
-
Giới hạn, tỷ lệ bảo đảm an toàn mới tác động ra sao đến các ngân hàng?
Thông tư 50/2025/TT-NHNN về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động ngân hàng với quy định nới lỏng so với dự thảo trước đó, giúp các ngân hàng giảm bớt sức ép tuân thủ...
-
Thủ tướng yêu cầu NHNN triển khai các giải pháp ổn định mặt bằng lãi suất
Thủ tướng Lê Minh Hưng yêu cầu Ngân hàng Nhà nước Việt Nam tập trung điều hành chính sách tiền tệ, bảo đảm thanh khoản cho nền kinh tế; triển khai các giải pháp ổn định mặt bằng lãi suất, ổn định thị trường ngoại tệ...
-
Lãi suất qua đêm tăng hàng chục lần chỉ sau một ngày
Lãi suất qua đêm trên thị trường liên ngân hàng bất ngờ tăng lên 7%/năm trong phiên 30/9, đảo chiều mạnh sau khi rơi xuống mức thấp nhất 4 năm chỉ một ngày trước đó.
-
Lợi nhuận ngân hàng quý 3/2026 được dự báo tiếp tục tăng nhưng phân hóa mạnh
Lợi nhuận ngành ngân hàng trong quý 3/2026 được dự báo tiếp tục duy trì đà tăng, với động lực chính đến từ tăng trưởng tín dụng, sự phục hồi của biên lãi ròng và đóng góp từ nguồn thu ngoài lãi....
-
Ngân hàng lớn dự báo vẫn lãi to
MBS dự báo lợi nhuận quý III sẽ phân hóa mạnh khi nhiều ngân hàng lớn vẫn tăng trưởng hai chữ số, trong khi một số nhà băng vừa và nhỏ ghi nhận lợi nhuận giảm tới 50%.
 Chia sẻ bài viết
 Góp ý