
Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế.
Các trường hợp giảm thuế TNCN
Tại điểm b.1 khoản 1 Điều 65 Thông tư 89/2026/TT-BTC quy định:
Điều 65. Các trường hợp miễn thuế, giảm thuế; trách nhiệm tiếp nhận, giải quyết và phản hồi thông tin hồ sơ miễn thuế, giảm thuế của cơ quan thuế
1. Các trường hợp miễn thuế, giảm thuế:
b) Các trường hợp cơ quan thuế xác định số tiền được miễn thuế, giảm thuế:
b.2) Giảm thuế thu nhập cá nhân đối với hộ kinh doanh, cá nhân kinh doanh và cá nhân khác gặp khó khăn do thiên tai, dịch bệnh, hỏa hoạn, tai nạn, bệnh hiểm nghèo ảnh hưởng đến khả năng nộp thuế theo quy định tại khoản 1 Điều 5 Luật Thuế thu nhập cá nhân;
*Tại khoản 1 Điều 5 Luật Thuế thu nhập cá nhân quy định:
Điều 5. Các trường hợp miễn thuế, giảm thuế khác
1. Người nộp thuế gặp khó khăn do thiên tai, dịch bệnh, hoả hoạn, tai nạn, bệnh hiểm nghèo ảnh hưởng đến khả năng nộp thuế thì được giảm thuế tương ứng với mức độ thiệt hại nhưng không vượt quá số thuế phải nộp.
Hồ sơ giảm thuế TNCN với hộ kinh doanh, cá nhân kinh doanh
Tại Điều 68 Thông tư 89/2026/TT-BTC quy định hồ sơ giảm thuế thu nhập cá nhân đối với hộ kinh doanh, cá nhân kinh doanh và cá nhân khác theo quy định tại điểm b.2 khoản 1 Điều 65 Thông tư 89/2026/TT-BTC như sau:
(1) Đối với người nộp thuế gặp khó khăn do thiên tai, dịch bệnh, hỏa hoạn, hồ sơ gồm:
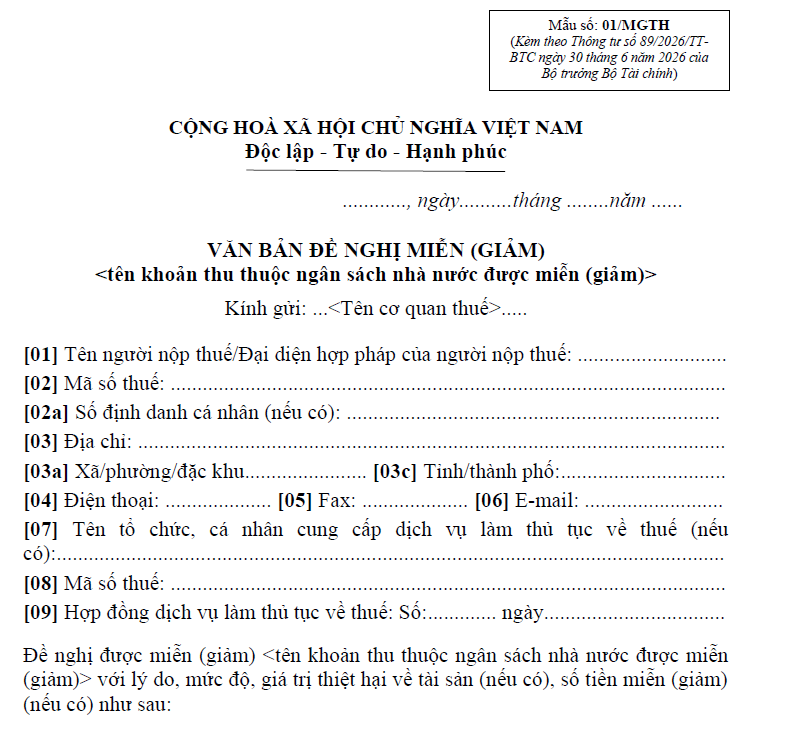
a) Văn bản đề nghị theo mẫu số 01/MGTH Phụ lục III ban hành kèm theo Thông tư 89/2026;
b) Bản sao văn bản xác định thời gian, địa điểm xảy ra thiên tai, dịch bệnh, hỏa hoạn của cơ quan nhà nước có thẩm quyền nơi xảy ra thiên tai, dịch bệnh, hỏa hoạn theo mẫu số 02/MGTH Phụ lục III ban hành kèm theo Thông tư 89/2026 và bản sao tài liệu xác định giá trị thiệt hại của người nộp thuế đã gửi cơ quan nhà nước có thẩm quyền;
c) Bản sao Giấy tờ xác định việc bồi thường của cơ quan bảo hiểm hoặc thỏa thuận bồi thường của người gây hỏa hoạn (nếu có);
d) Bản sao các chứng từ chi liên quan trực tiếp đến việc khắc phục thiên tai, dịch bệnh, hỏa hoạn (nếu có);
đ) Tờ khai quyết toán thuế thu nhập cá nhân theo mẫu số 02/QTT-TNCN Phụ lục I ban hành kèm theo Thông tư này (nếu người nộp thuế chưa nộp hồ sơ quyết toán thuế của kỳ đề nghị giảm thuế);
e) Tờ khai thuế theo mẫu số 01/TKN-CNKD hoặc Tờ khai quyết toán thuế thu nhập cá nhân theo mẫu số 02/CNKD-TNCN-QTT Phụ lục I ban hành kèm theo Thông tư 89/2026 (nếu hộ kinh doanh, cá nhân kinh doanh chưa nộp Tờ khai thuế năm hoặc hồ sơ quyết toán thuế của kỳ đề nghị giảm thuế).
(2) Đối với người nộp thuế gặp khó khăn do bị tai nạn, hồ sơ gồm:
a) Văn bản đề nghị theo mẫu số 01/MGTH Phụ lục III ban hành kèm theo Thông tư 89/2026;
b) Bản sao văn bản xác định thời gian, địa điểm xảy ra tai nạn của cơ quan nhà nước có thẩm quyền nơi xảy ra tai nạn theo mẫu số 02/MGTH Phụ lục III ban hành kèm theo Thông tư 89/2026 hoặc văn bản xác nhận mức độ thương tật của cơ quan y tế;
c) Bản sao giấy tờ xác định việc bồi thường của cơ quan bảo hiểm hoặc thỏa thuận bồi thường của người gây tai nạn (nếu có);
d) Bản sao điện tử chứng từ chi liên quan trực tiếp đến việc khắc phục tai nạn;
đ) Tờ khai quyết toán thuế thu nhập cá nhân theo mẫu số 02/QTT-TNCN Phụ lục I ban hành kèm theo Thông tư 89/2026 (nếu người nộp thuế chưa nộp hồ sơ quyết toán thuế của kỳ đề nghị giảm thuế);
e) Tờ khai thuế theo mẫu số 01/TKN-CNKD hoặc Tờ khai quyết toán thuế thu nhập cá nhân theo mẫu số 02/CNKD-TNCN-QTT Phụ lục I ban hành kèm theo Thông tư 89/2026 (nếu hộ kinh doanh, cá nhân kinh doanh chưa nộp Tờ khai thuế năm hoặc hồ sơ quyết toán thuế của kỳ đề nghị giảm thuế).
(3) Đối với người nộp thuế mắc bệnh hiểm nghèo, hồ sơ gồm:
a) Văn bản đề nghị theo mẫu số 01/MGTH Phụ lục III ban hành kèm theo Thông tư 89/2026;
b) Bản sao hồ sơ bệnh án hoặc bản tóm tắt hồ sơ bệnh án hoặc sổ khám bệnh theo quy định của pháp luật về khám bệnh, chữa bệnh;
c) Bản sao chứng từ chứng minh chi phí khám chữa bệnh do cơ quan y tế cấp hoặc hóa đơn mua thuốc chữa bệnh kèm theo đơn thuốc của bác sỹ;
d) Tờ khai quyết toán thuế thu nhập cá nhân theo mẫu số 02/QTT-TNCN Phụ lục I ban hành kèm theo Thông tư 89/2026 (nếu người nộp thuế chưa nộp hồ sơ quyết toán thuế của kỳ đề nghị giảm thuế);
đ) Tờ khai thuế theo mẫu số 01/TKN-CNKD hoặc Tờ khai quyết toán thuế thu nhập cá nhân theo mẫu số 02/CNKD-TNCN-QTT Phụ lục I ban hành kèm theo Thông tư 89/2026 (nếu hộ kinh doanh, cá nhân kinh doanh chưa nộp Tờ khai thuế năm hoặc hồ sơ quyết toán thuế của kỳ đề nghị giảm thuế).
Trên đây là hồ sơ cần chuẩn bị để được giảm thuế TNCN cá nhân, hộ kinh doanh bị ảnh hưởng bởi thiên tai, hỏa hoạn theo quy định mới nhất, bạn đọc có thể tham khảo.
-

Hướng dẫn chi tiết về miễn giảm thuế TNCN, TNDN theo Nghị định 20/2026
Chính phủ ban hành Nghị định số 20/2026/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Nghị quyết số 198/2025/QH15 ngày 17/5/2025 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.
-
Từ 10/10: Giảm thuế xuất khẩu vàng trang sức, kỹ nghệ về 0%
Theo Nghị định số 260/2025/NĐ-CP ngày 10/10/2025 của Chính phủ, thuế suất xuất khẩu với vàng trang sức, kỹ nghệ giảm về 0%.
-
Miễn giảm thuế cho hộ, cá nhân kinh doanh bị ảnh hưởng do bão số 10, số 11
Ngày 10/10/2025 Cục Thuế đã có Công văn 4328/CT-CS năm 2025 về việc hướng dẫn các giải pháp hỗ trợ tổ chức, cá nhân, doanh nghiệp bị tổn thất do bão số 10, số 11 và mưa lũ sau bão.






 Liên hệ

 Đăng ký kênh
Youtube CafeLand để theo dõi các video Thị Trường mới nhất!
-
Thuế TNCN: Lưu ý quan trọng cho cá nhân làm dịch vụ, Freelancer, Affliate, KOL/KOC...
Mới đây, Cục Thuế đã lưu ý quy định mới về thuế thu nhập cá nhân (TNCN) với cá nhân làm dịch vụ, Freelancer, Affliate, Kol/Koc...
-
Từ 1/7/2026: Người nộp thuế được giảm trừ tối đa 47 triệu đồng cho chi phí y tế, giáo dục khi tính thuế TNCN
Tại Nghị định 253/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân, trong đó quy định giảm trừ tối đa 47 triệu đồng cho chi phí y tế giáo dục khi tính thuế TNCN....
-
Chi tiết các thu nhập được miễn thuế TNCN từ 1/7/2026 người dân cần nắm rõ
Từ 1/7/2026, nhiều khoản thu nhập thuộc diện được miễn thuế thu nhập cá nhân (TNCN) người dân cần nắm rõ.
-
Hướng dẫn hoàn thuế TNCN tự động với cá nhân trực tiếp quyết toán thuế
Mới đây, Cục Thuế ban hành Công văn 1296/CT-NVT ngày 04/3/2026 hướng dẫn quyết toán thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công.
-
Hướng dẫn chi tiết về miễn giảm thuế TNCN, TNDN theo Nghị định 20/2026
Chính phủ ban hành Nghị định số 20/2026/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Nghị quyết số 198/2025/QH15 ngày 17/5/2025 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân....
 Chia sẻ bài viết
 Góp ý