
Thông tư 50/2026 thay thế Thông tư 22/2019 về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động ngân hàng, có hiệu lực từ tháng 12/2026 được Ngân hàng Nhà nước ban hành ngày 30/09/2026, có hiệu lực từ ngày 01/12/2026.
Ngân hàng giảm sức ép tuân thủ
Thông tư 50/2026 nới lỏng đáng kể so với dự thảo tháng 4/2026 với các quy định cụ thể: Trần tỷ lệ cho vay trên tiền gửi (LDR) được nâng từ 85% lên 95%, mẫu số được cộng phần vốn vay ròng liên ngân hàng và lộ trình áp dụng LCR giãn thêm hai năm tới 2028 chính thức áp dụng, ông Cao Việt Hùng, CFA, Chứng khoán ACBS nhận định.
Với quy định mới về trần LDR, có 8/9 ngân hàng lớn nằm trong ngưỡng. Song ACBS ước tính chỉ VPB vượt ngưỡng, VIB và CTG ở sát trần (~93%). (Ảnh minh họa: VPBank)
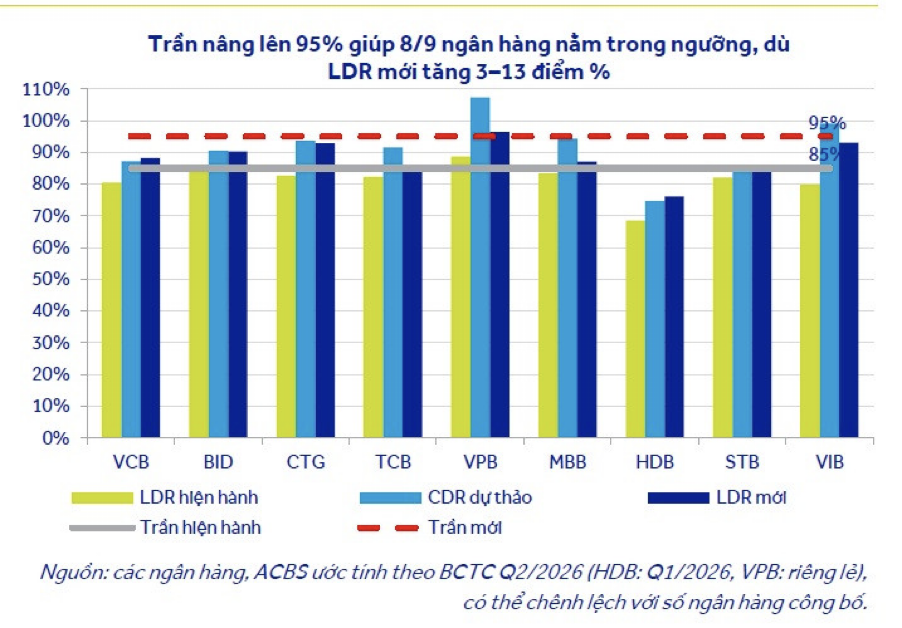
Theo ông Cao Việt Hùng, dù LDR theo cách tính mới cao hơn hiện hành 3-13 điểm %, trần 95% giúp 8/9 ngân hàng mà các nhà phân tích theo dõi nằm trong ngưỡng. Có thể nói LDR theo cách tính mới sẽ tăng, chủ yếu do tiền gửi của TCTD khác được thay bằng vốn vay ròng liên ngân hàng. Tuy nhiên, với trần 95%, chỉ VPB vượt ngưỡng theo ước tính của ACBS, VIB và CTG ở sát trần (~93%).
Thông tư mới khuyến khích các ngân hàng áp dụng sớm LCR và NSFR, qua đó tiến gần chuẩn mực quốc tế (Basel III).
Nhìn chung, Thông tư chính thức nới lỏng hơn so với dự thảo trước đó, và áp dụng các chuẩn mực quốc tế theo lộ trình giúp các ngân hàng có nhiều thời gian hơn trong quá trình chuyển đổi.
Ông Cao Việt Hùng cũng cho rằng mặc dù trần LDR mới lên tới 95% giúp phần lớn các ngân hàng tuân thủ, nhưng các ngân hàng lớn đang niêm yết nhiều khả năng sẽ tuân thủ sớm 100% các tỷ lệ thanh khoản trên (LCR và NSFR) theo đó được miễn tuân thủ LDR và tỷ lệ vốn ngắn hạn cho vay trung và dài hạn. Trong khi các ngân hàng nhỏ nếu chưa thể sớm tuân thủ các chuẩn mực mới vẫn có khoảng thời gian chuyển đổi khá dài. Đây hầu như là quan điểm khá tương đồng của nhiều Công ty chứng khoán khi nhận định về tác động của Thông tư 50.
Việc nới lỏng so với dự thảo trước đó giúp các ngân hàng giảm bớt sức ép tuân thủ, theo đó tạo dư địa hạ lãi suất và cải thiện tăng trưởng tín dụng trong thời gian tới.
Tác động đến triển vọng kết quả kinh doanh của các ngân hàng?
Chúng tôi nhận thấy, LDR tăng mạnh nhất ở các ngân hàng gửi ròng hoặc có vốn vay/gửi liên ngân hàng hai chiều lớn như VIB (13,3 điểm %), CTG (10,1 điểm ), VCB (7,7 điểm %) và VPB (7,7 điểm %), trong khi TCB, STB và MBB tăng ít nhất (3,2-3,9 điểm %). Với TCB, MBB và VPB, nếu phần lớn giấy tờ có giá là trái phiếu thường không đủ điều kiện vốn cấp 2, LDR mới có thể lên 105-112%, vượt trần 95%.
Thông tư 50/2026 nhìn chung tác động không đáng kể đến triển vọng kết quả kinh doanh của các ngân hàng, ông Hùng cho biết.
Chuyên gia của ACBS đánh giá, Thông tư mới nới lỏng cho các ngân hàng đăng ký sớm LCR/NSFR. Việc nâng trần LDR và bỏ tỷ lệ vốn ngắn hạn cho vay trung dài hạn nới lỏng đáng kể ràng buộc thanh khoản cho các ngân hàng.
Đổi lại, khung LCR làm tăng nhu cầu nắm giữ TPCP. Hiện tại, tiền mặt, tiền gửi NHNN và TPCP hiện chỉ chiếm 3-11% tổng tài sản của 9 ngân hàng, trong khi tiền gửi tại TCTD khác (6-23% tổng tài sản) không được tính là HQLA. ACBS kỳ vọng thanh khoản dịch chuyển một phần từ tiền gửi liên ngân hàng sang TPCP và tín phiếu, tăng nhu cầu đầu tư TPCP và hỗ trợ nguồn vốn cho đầu tư công.
Hệ số ASF gần tương đương cho tiền gửi bản lẻ ở mọi kỳ hạn giúp lãi suất huy động trung dài hạn có thêm dư địa hạ nhiệt, trong khi TPDN kém hấp dẫn hơn do bị trừ khỏi mẫu số LDR.
"Đối với từng ngân hàng, chúng tôi chưa điều chỉnh dự phóng lợi nhuận do tác động đến kết quả kinh doanh là không đáng kể", theo ông Cao Việt Hùng.
Về dài hạn, nhóm có lợi thế khi chuyển sang LCR/NSFR là các ngân hàng có tỷ trọng tiền gửi cá nhân cao và nằm giữ nhiều HQLA như STB và TCB. Ngược lại, VIB và VPB chịu áp lực khi LDR mới sát hoặc vượt trần 95%, vốn từ TCTD chiếm 26-27% nguồn vốn và HQLA cấp 1 (tài khoản thanh khoản chất lượng cao, có hệ số chiết khấu bằng 0) chỉ 3-4% tổng tài sản. CTG gần như không được hưởng lợi (LDR mới 92,8% gần chạm ngưỡng), còn BID dù được nới LDR vẫn bị giới hạn bởi VCSH thấp nhất nhóm (5,8% tổng tài sản).
-

Cho vay dự án bất động sản: Ngân hàng thiết kế tỷ lệ và phương thức cấp vốn linh hoạt
Đề xuất nâng tỷ lệ vốn chủ sở hữu tại dự án bất động sản đang đặt thêm bài toán đối với hoạt động tài trợ vốn. Khi phần vốn đối ứng thay đổi, dư địa cấp tín dụng, cách thiết kế khoản vay và yêu cầu quản trị rủi ro của ngân hàng cũng sẽ chịu tác động.
-
Lãi suất cho vay bình quân lên 10,7%/năm, dự báo khó giảm
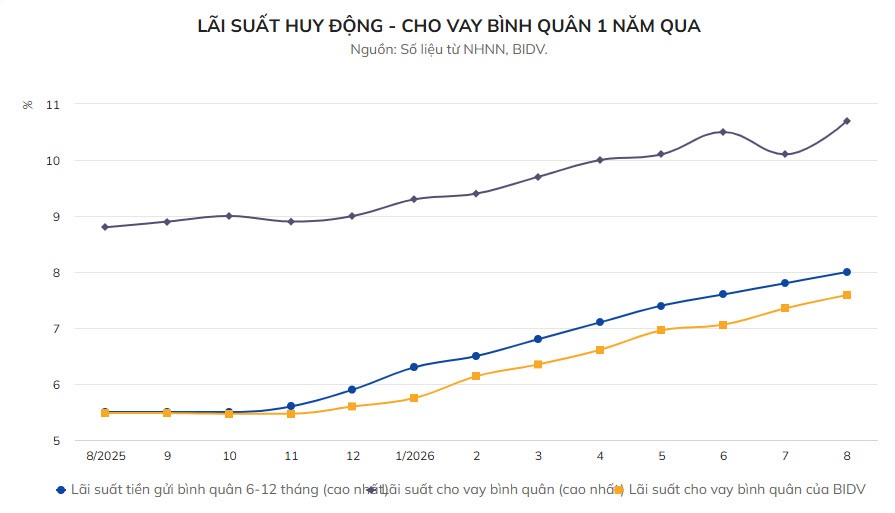
Lãi suất cho vay bình quân tại các ngân hàng đã tăng lên 10,7%/năm trong tháng 8, tức cao hơn 3 điểm % so với mặt bằng của các khoản vay giải ngân cách đây một năm.
-
Nhà băng nào còn dư địa giảm lãi suất cho vay?
Biên lãi ròng của các ngân hàng có sự phân hóa rõ sau 6 tháng đầu năm, và cũng hé lộ những cái tên còn khả năng giảm lãi suất mà không chịu quá nhiều áp lực lên lợi nhuận.

 Liên hệ

 Đăng ký kênh
Youtube CafeLand để theo dõi các video Thị Trường mới nhất!
-
Ngân hàng Nhà nước yêu cầu thanh tra việc giảm lãi suất ngay trong tháng 11
Ngân hàng Nhà nước yêu cầu các chi nhánh khu vực triển khai thanh tra, kiểm tra chuyên đề về việc thực hiện giảm lãi suất tại các tổ chức tín dụng ngay trong tháng 11/2026, kịp thời chấn chỉnh và xử lý nghiêm vi phạm....
-
Lãi suất sẽ ra sao trong năm 2027?
Năm 2027, lãi suất điều hành của Ngân hàng Nhà nước (NHNN) được kỳ vọng sẽ giữ nguyên. Lãi suất huy động và cho vay trên thị trường dự báo giảm 0,5 - 1,5% và tập trung ngắn hạn.
-
Lãi suất tiết kiệm đầu tháng 11: Có nơi giảm lãi, gửi tại quầy hay online lợi hơn?
Public Bank giảm lãi suất tại quầy, OCB hạ mức niêm yết kỳ hạn 24 tháng trong những ngày đầu tháng 11. Với khoản 100 triệu đồng gửi đủ một năm, chọn online có thể nhận thêm 1,4 triệu đồng tiền lãi tại Sacombank, nhưng một số ngân hàng áp dụng cùng mứ...
-
Lãi suất ngân hàng có thể giảm thêm?
Sau khi lãi suất huy động và cho vay cùng giảm trong nửa cuối tháng 10, Ngân hàng Nhà nước cho biết sẽ tiếp tục hỗ trợ thanh khoản, bổ sung nguồn vốn cho hệ thống ngân hàng nhằm thúc đẩy giảm mặt bằng lãi suất trong thời gian tới....
-
Lãi suất cao, nhiều người tính bán nhà
Sau vài năm vay mua nhà, không ít người rơi vào cảnh chật vật khi lãi suất thả nổi tăng cao, tiền trả ngân hàng chiếm phần lớn thu nhập.


 Chia sẻ bài viết
 Góp ý