
Bộ Xây dựng đã trình Dự thảo Luật Kinh doanh bất động sản (sửa đổi) trong đó đề xuất nhiều thay đổi nhằm tháo gỡ vướng mắc thực tiễn, hoàn thiện quy trình giao dịch, điều chỉnh hoạt động chuyển nhượng dự án và kinh doanh quyền sử dụng đất. Đáng chú ý, các quy định về hợp đồng, đặt cọc và cơ chế bảo đảm 5% giá trị còn lại cũng được sửa đổi, đặt ra yêu cầu cân bằng giữa tháo gỡ khó khăn cho doanh nghiệp và bảo vệ người mua.
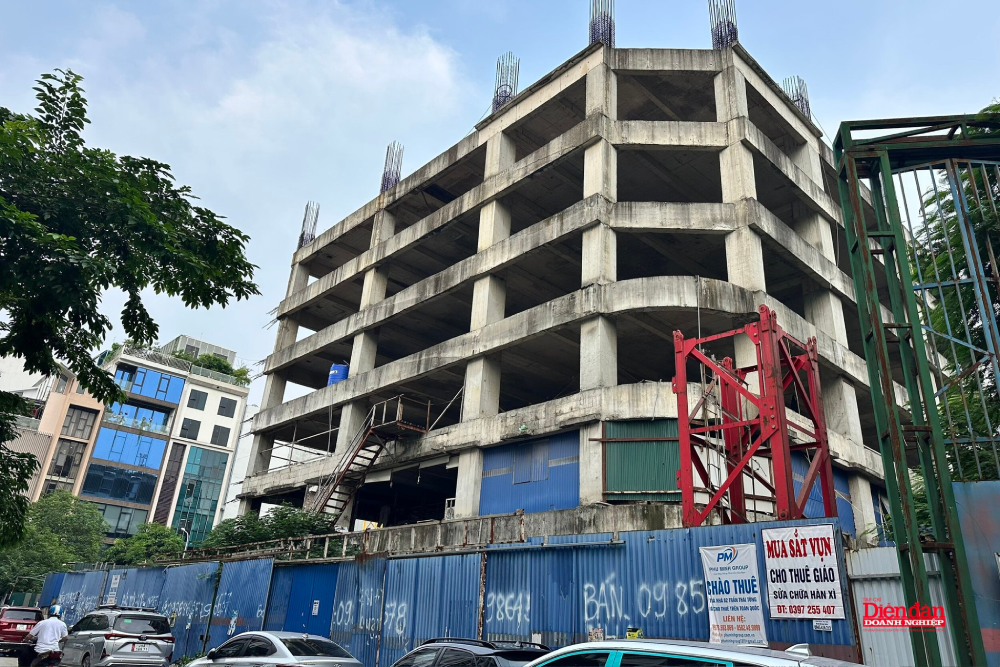
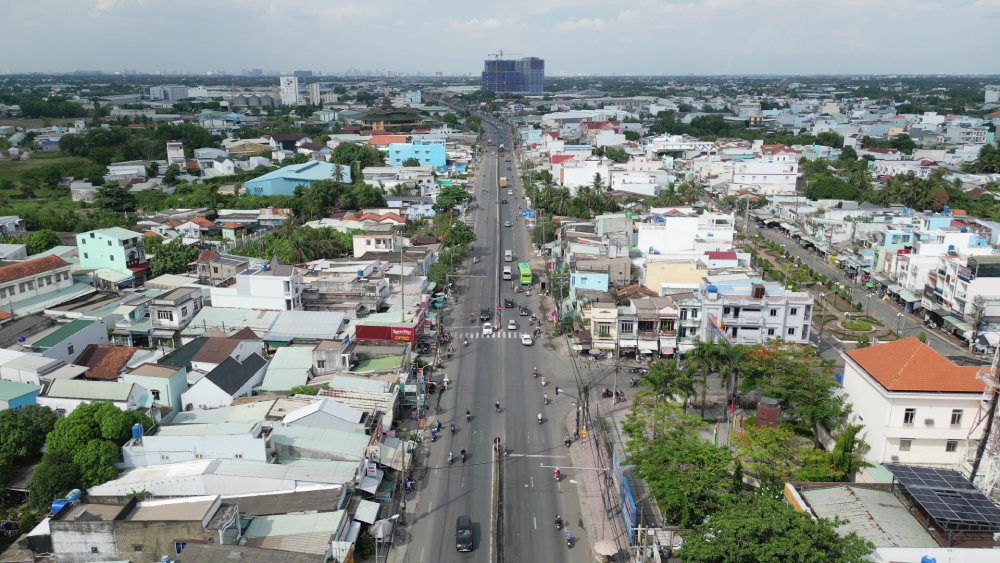
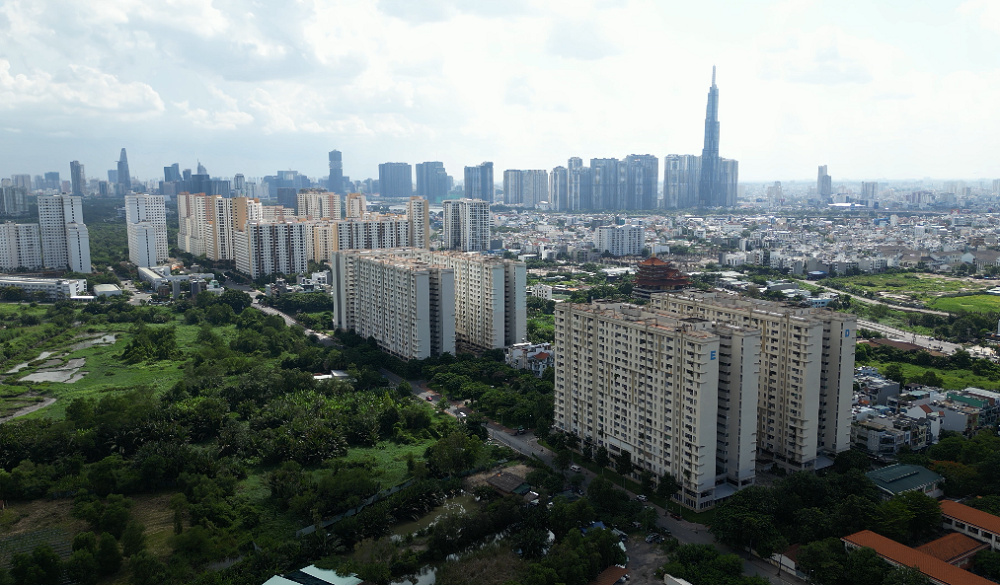
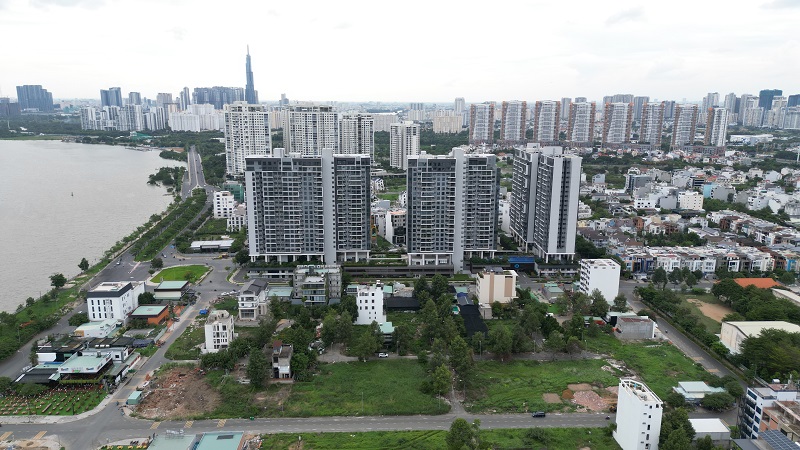
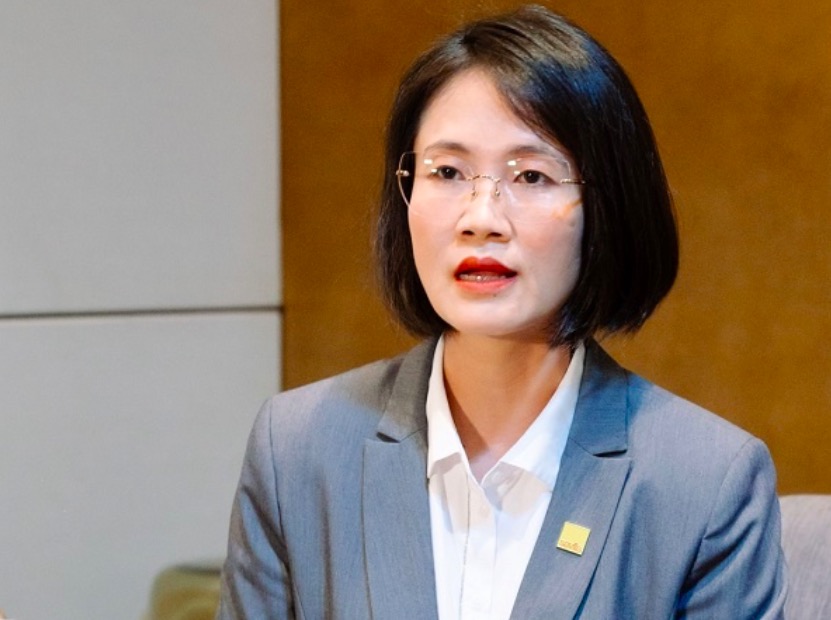
Kiểm soát các khoản đặt cọc, giữ chỗ ngay từ đầu được xem là yêu cầu quan trọng để hạn chế tình trạng doanh nghiệp nhận tiền nhưng dự án kéo dài. Ảnh: DH
Hỗ trợ nguồn vốn cho doanh nghiệp
Với doanh nghiệp bất động sản, bài toán vốn không chỉ xuất hiện khi dự án đủ điều kiện mở bán. Ngay từ giai đoạn chuẩn bị đầu tư, chủ đầu tư đã phải bỏ ra lượng vốn lớn để tạo lập quỹ đất, thực hiện nghĩa vụ tài chính và hoàn tất các thủ tục pháp lý. Trong khi đó, khả năng huy động vốn từ khách hàng lại bị giới hạn cho đến khi bất động sản đáp ứng đầy đủ điều kiện đưa vào kinh doanh.
Chính khoảng thời gian này đang làm phát sinh đề xuất cho phép doanh nghiệp được nhận một khoản đặt cọc giới hạn từ khách hàng sớm hơn. Tuy nhiên, nếu mở rộng cơ chế này, yêu cầu quan trọng nhất là phải xác định rõ đâu là đặt cọc để bảo đảm giao dịch và đâu là huy động vốn trá hình.
Theo ông Phạm Đức Toản - Tổng Giám đốc Công ty Bất động sản EZ Việt Nam, khi dự án đã có giấy phép xây dựng và được khởi công, việc cho phép nhận khoản đặt cọc 5% có thể tạo thêm nguồn lực tài chính để doanh nghiệp triển khai dự án. Điều này đặc biệt có ý nghĩa trong bối cảnh chi phí đầu vào tăng cao, khả năng huy động vốn khó khăn, trong khi các hình thức góp vốn, huy động vốn khác ngày càng được kiểm soát chặt. “Khoản đặt cọc 5% rất quan trọng, giúp hỗ trợ nguồn vốn đối với doanh nghiệp”, ông Toản nhấn mạnh.
Đồng quan điểm, ông Lê Hoàng Châu - Chủ tịch HoREA cũng cho rằng nếu chỉ cho phép chủ đầu tư nhận tiền đặt cọc khi bất động sản đã đủ điều kiện đưa vào kinh doanh thì giới hạn 5% gần như không còn nhiều ý nghĩa. Bởi tại thời điểm đó, doanh nghiệp đã có thể ký hợp đồng mua bán và thu đợt thanh toán đầu tiên theo quy định. Trong khi đó, áp lực tài chính của chủ đầu tư lại thường xuất hiện từ trước thời điểm dự án đủ điều kiện mở bán.
Theo ông Châu, giai đoạn chuẩn bị đầu tư là lúc doanh nghiệp phải bỏ ra lượng vốn lớn để tạo lập quỹ đất, hoàn thành nghĩa vụ tài chính với Nhà nước và thực hiện nhiều thủ tục pháp lý nhưng chưa thể huy động vốn từ khách hàng. Vì vậy, HoREA kiến nghị cho phép chủ đầu tư thu tiền đặt cọc không quá 5% giá bán hoặc giá thuê mua ngay từ giai đoạn đầu, nhưng chỉ khi dự án đáp ứng những điều kiện pháp lý nhất định như đã được chấp thuận chủ trương đầu tư, chấp thuận nhà đầu tư hoặc có thiết kế cơ sở được thẩm định và có một trong các giấy tờ về quyền sử dụng đất.
Đề xuất này cho thấy nhu cầu về một cơ chế huy động nguồn lực có giới hạn là có thật. Tuy nhiên, nếu mở rộng thời điểm nhận tiền mà thiếu hàng rào kiểm soát, khoản đặt cọc rất dễ vượt ra khỏi bản chất của một biện pháp bảo đảm giao dịch để trở thành nguồn vốn phục vụ triển khai dự án.
Còn nhiều lo ngại
Tuy vậy, vấn đề này vẫn đang nhận về những ý kiến lo ngại. TS Nguyễn Duy Phương - Giám đốc tư vấn tài chính quỹ DG Capital cho biết nếu đề xuất được thông qua, ranh giới giữa đặt cọc hợp pháp và huy động vốn trái phép có thể trở nên mong manh hơn.
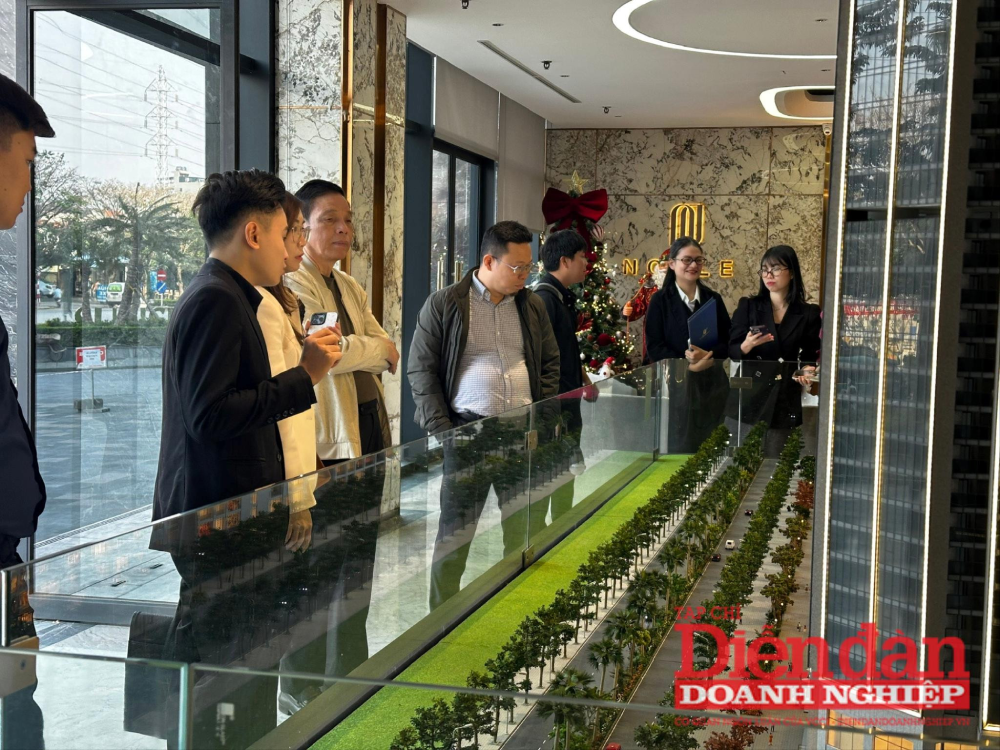
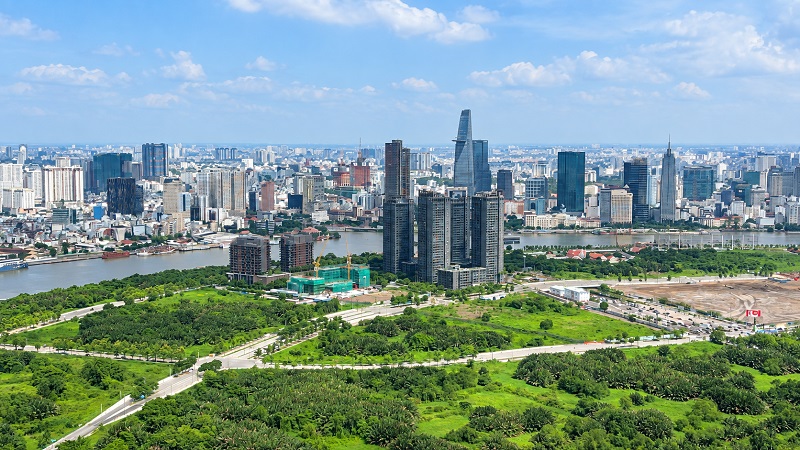
Không thể vì mục tiêu tháo gỡ những khó khăn cho thị trường mà làm giảm mức độ bảo vệ đối với người mua bất động sản. Ảnh: DH
Từ thực tiễn, ông Phương cho biết chủ đầu tư có thể lợi dụng quy định để thu tiền ngay từ khi dự án còn rất sơ khai, trong khi các thủ tục giao đất, nghĩa vụ tài chính hay giấy phép xây dựng chưa hoàn tất. Khi đó, người mua sẽ là bên phải gánh phần lớn rủi ro nếu dự án bị chậm tiến độ. Chủ đầu tư có thể dùng dòng tiền từ dự án sau để xử lý khó khăn của dự án trước. Với chi phí nhận cọc thấp, nhiều đại lý, sàn giao dịch, nhà đầu tư có thể dễ dàng tham gia "ôm cọc" số lượng lớn, sau đó nhượng lại quyền mua khi dự án đủ điều kiện mở bán.
Một số quan điểm cũng cho rằng, việc cho nhận cọc như vậy có thể gia tăng các thông tin như "cháy booking, hết căn mã đẹp, sắp tăng giá ở đợt mở bán chính thức". Những thông tin này dễ tạo tâm lý khan hiếm, khiến người mua lo bỏ lỡ cơ hội (FOMO) và chấp nhận xuống tiền nhanh hơn, kể cả khi chưa có đầy đủ thông tin về dự án.
Nếu hiện tượng này diễn ra phổ biến, tình trạng đầu cơ có thể hình thành từ rất sớm, khiến giá nhà bị đẩy lên ngay từ giai đoạn chưa mở bán. Trong khi đó, người mua có nhu cầu ở thực càng khó tiếp cận sản phẩm.
Theo Đại biểu Quốc hội Nguyễn Thị Việt Nga (đoàn Hải Phòng), rủi ro không chỉ nằm ở khoản tiền được gọi đúng tên là “đặt cọc”. Vị đại biểu chỉ ra rằng trước khi bất động sản đủ điều kiện mở bán, chủ đầu tư hoặc tổ chức được ủy quyền có thể nhận tiền dưới nhiều tên gọi như “phiếu đăng ký”, “giữ chỗ”, “đăng ký ưu tiên”, “thỏa thuận hợp tác”, “khoản thiện chí”... Trong trường hợp khách hàng phải nộp tiền để giữ quyền ưu tiên mua một sản phẩm cụ thể, bản chất giao dịch vẫn có thể là huy động tiền từ khách hàng.
Theo bà Nga, nếu pháp luật chỉ kiểm soát giao dịch có tên “đặt cọc”, thị trường có thể xuất hiện tình trạng đóng một cánh cửa nhưng lại mở ra những cánh cửa khác thông qua việc thay đổi tên gọi của thỏa thuận. Do đó, luật cần quản lý theo bản chất giao dịch thay vì tên gọi của hợp đồng.
Trước khi bất động sản đủ điều kiện kinh doanh, chủ đầu tư không được trực tiếp hoặc thông qua tổ chức, cá nhân khác nhận tiền nhằm giữ chỗ, xác lập quyền ưu tiên hoặc bảo đảm việc ký hợp đồng mua bán. Khi đã đủ điều kiện thì mọi khoản tiền có bản chất đặt cọc, dù mang tên gọi nào, đều phải tuân thủ giới hạn của Luật.
-

Mở bán nhà ở hình thành trong tương lai: Gỡ vướng từ thủ tục
Pháp luật đã quy định thời hạn xử lý hồ sơ mở bán nhà ở hình thành trong tương lai. Tuy nhiên, thời gian qua có một số ý kiến phản ánh quá trình thực hiện vẫn còn kéo dài…
-
Đặt cọc mua nhà hình thành trong tương lai thế nào là đúng quy định?
Ông Vũ Chí Huy (Hà Nội) đang tìm hiểu và chuẩn bị tham gia giao dịch mua bất động sản. Ông đề nghị cơ quan chức năng hướng dẫn xử lý tình huống về ký hợp đồng đặt cọc/mua bán bất động sản hình thành trong tương lai để ông hiểu và tuân thủ đúng quy định.
-
Bảo lãnh nhà ở hình thành trong tương lai: ‘Tấm khiên’ còn nhiều lỗ hổng
Trong bối cảnh thị trường bất động sản còn nhiều biến động, việc hoàn thiện cơ chế pháp lý để bảo vệ người mua nhà, đặc biệt trong các giao dịch liên quan đến nhà ở hình thành trong tương lai đang trở nên cấp thiết. Theo giới chuyên gia, dù luật hiện hành đã bổ sung cơ chế bảo lãnh, nhưng chỉ riêng công cụ này là chưa đủ để bảo vệ cho người mua.
-
Hợp đồng mua bán nhà ở hình thành trong tương lai được phép chuyển nhượng
Bộ Xây dựng khẳng định khách hàng mua nhà ở hình thành trong tương lai hoàn toàn có thể chuyển nhượng hợp đồng, kể cả khi chưa nhận bàn giao nhà.
-
Cảnh báo nhà đầu tư thực hiện giao dịch tại 19 dự án “bán lúa non” ở Hòa Bình
Sở Xây dựng tỉnh Hoà Bình vừa có văn bản cảnh báo loạt dự án bất động sản chưa đủ điều kiện huy động vốn, giao dịch trên địa bàn, tính đến quý 1.2024.



 Liên hệ

 Đăng ký kênh
Youtube CafeLand để theo dõi các video Thị Trường mới nhất!
-
Giá nhà thứ cấp hạ nhiệt, thị trường bất động sản xuất hiện diễn biến mới
Trong quý 2/2026, giá nhà ghi nhận điều chỉnh ở thị trường thứ cấp, trong khi giá nhà thị trường sơ cấp duy trì ổn định, với giá căn hộ tại khu vực trung tâm của cả Hà Nội và TP.HCM chỉ tăng 1% so với quý trước...
-
Thị trường bất động sản đối mặt nhiều thách thức, người có tiền mặt nắm lợi thế
Thị trường bất động sản được dự báo tiếp tục đối mặt với thách thức lãi suất cao, giá nhà vượt khả năng chi trả và áp lực nguồn cung gia tăng. Tuy nhiên, các chuyên gia cho rằng cơ hội vẫn xuất hiện với những nhà đầu tư nắm giữ tiền mặt....
-
Lãi suất cao, hơn 7.500 căn hộ vẫn được tiêu thụ tại TP.HCM trong một quý
Dù lãi suất còn cao, thị trường TP.HCM mở rộng ghi nhận hơn 7.500 căn hộ được tiêu thụ trong quý 3, cao hơn lượng mở bán mới, nhờ sức cầu ở phân khúc bình dân, trung cấp và các chính sách hỗ trợ tài chính....
-
Cận cảnh đại công trường Maison Privée
Từ một khu đất rộng khoảng 8.000 m2 vừa được quây tôn, Maison Privée đang bước vào giai đoạn thi công nền móng với hàng loạt máy khoan cọc, cần cẩu và thiết bị cơ giới hoạt động liên tục.
-
Nhiều dự án nhà ở xã hội bớt áp lực lãi vay
Cơ chế hỗ trợ lãi suất mới của TP. Hồ Chí Minh đang mở thêm dư địa giảm chi phí vốn cho các dự án nhà ở xã hội. Khi các vướng mắc pháp lý được tháo gỡ, nguồn vốn qua HFIC và khả năng hợp vốn với NHTM được kỳ vọng giúp nhiều dự án nối lại tiến độ....


 Chia sẻ bài viết
 Góp ý