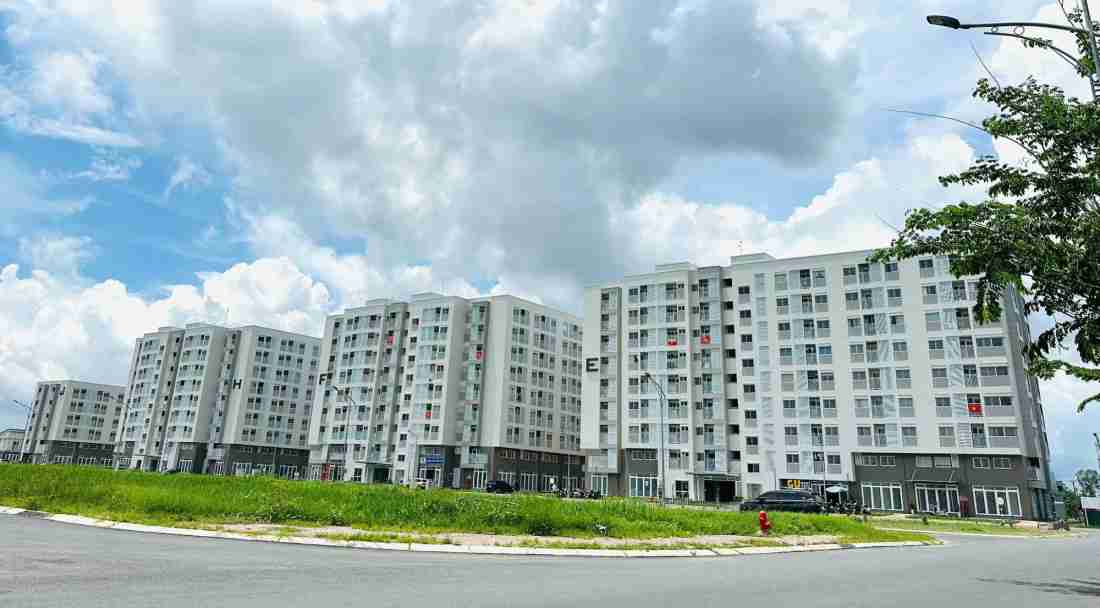

Dưới đây là những thông tin đáng lưu ý về chính sách cho vay mua NOXH của NHCSXH.
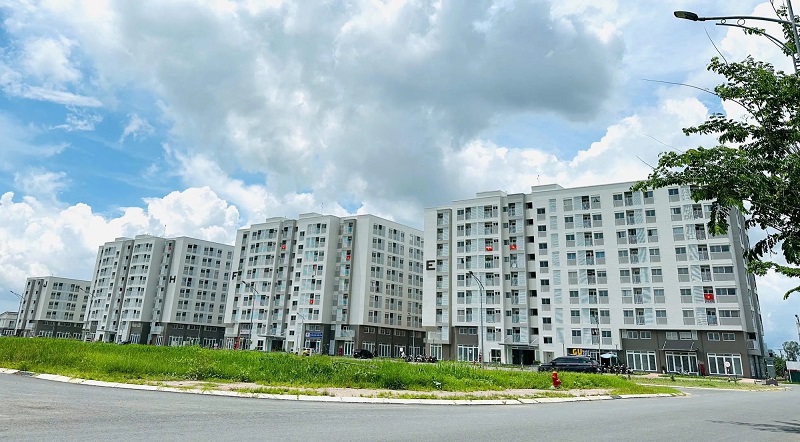 Chính sách cho vay ưu đãi của Ngân hàng Chính sách Xã hội giúp nhiều người thu nhập thấp tăng cơ hội tiếp cận nhà ở xã hội.
Điều kiện vay vốn
Theo quy định, người vay phải có nguồn thu nhập và khả năng trả nợ theo cam kết với NHCSXH. Đồng thời, khách hàng cần có giấy đề nghị vay vốn để mua hoặc thuê mua nhà ở xã hội theo đúng quy định.
Việc xét duyệt khoản vay được NHCSXH thực hiện trên cơ sở hồ sơ thực tế của từng khách hàng.
Được vay tối đa 80% giá trị căn nhà
Người mua hoặc thuê mua NOXH có thể được vay tối đa 80% giá trị hợp đồng mua, thuê mua nhà ở xã hội.
Tuy nhiên, mức vay cụ thể sẽ được NHCSXH xem xét căn cứ vào nguồn vốn, khả năng trả nợ và phương án sử dụng vốn của khách hàng.
Lãi suất ưu đãi 5,4%/năm
Hiện lãi suất cho vay mua NOXH tại NHCSXH là 5,4%/năm theo quy định của Thủ tướng Chính phủ.
Đối với khoản vay quá hạn, lãi suất được áp dụng bằng 130% lãi suất cho vay thông thường.
Mức lãi suất này thấp hơn mặt bằng lãi suất vay mua nhà tại nhiều ngân hàng thương mại, góp phần giảm chi phí vốn cho người mua nhà thuộc diện được hưởng chính sách.
Thời hạn vay tối đa 25 năm
Thời hạn vay do NHCSXH và khách hàng thỏa thuận, phù hợp với khả năng trả nợ của người vay.
Theo quy định hiện hành, thời hạn vay tối đa không quá 25 năm kể từ ngày giải ngân khoản vay đầu tiên.
Ví dụ khoản vay 1,05 tỷ đồng
Giả sử một căn hộ NOXH có giá 1,5 tỷ đồng, người mua thanh toán trước 30% giá trị hợp đồng, tương đương 450 triệu đồng, và vay 1,05 tỷ đồng từ NHCSXH trong thời hạn 25 năm với lãi suất 5,4%/năm.
Với phương thức trả gốc đều, lãi tính trên dư nợ giảm dần, người vay sẽ trả cố định 3,5 triệu đồng tiền gốc mỗi tháng. Trong tháng đầu tiên, tiền lãi khoảng 4,725 triệu đồng, nên tổng số tiền phải thanh toán là khoảng 8,225 triệu đồng.
Sang tháng thứ hai, do dư nợ giảm xuống còn 1,0465 tỷ đồng, tiền lãi giảm còn khoảng 4,709 triệu đồng, tổng số tiền phải trả còn khoảng 8,209 triệu đồng. Đến tháng thứ ba, tổng số tiền thanh toán tiếp tục giảm xuống khoảng 8,194 triệu đồng.
Theo cách tính này, số tiền phải trả hàng tháng giảm khoảng 15.750 đồng do tiền lãi được tính trên dư nợ thực tế còn lại.
Sau khoảng 5 năm, dư nợ còn khoảng 840 triệu đồng, tiền lãi hàng tháng giảm xuống khoảng 3,78 triệu đồng, tổng tiền gốc và lãi phải trả còn khoảng 7,28 triệu đồng/tháng.
Đến kỳ thanh toán cuối cùng, người vay chỉ còn trả 3,5 triệu đồng tiền gốc và khoảng 15.750 đồng tiền lãi, tương đương khoảng 3,516 triệu đồng.
Đây chỉ là ví dụ minh họa theo phương thức trả gốc đều và lãi tính trên dư nợ giảm dần. Khoản thanh toán thực tế có thể thay đổi tùy thuộc phương thức trả nợ, thời điểm giải ngân và quy định áp dụng đối với từng khoản vay.
-

Đi làm không đủ 12 tháng, xác nhận thu nhập mua nhà ở xã hội thế nào?
Cơ quan công an cấp xã thực hiện xác nhận đối với khoảng thời gian người kê khai thất nghiệp/lao động tự do và cơ quan, đơn vị, doanh nghiệp nơi đối tượng làm việc thực hiện xác nhận điều kiện về thu nhập trong khoảng thời gian người kê khai làm việc (tổng thời gian xác nhận là 12 tháng liền kề).
-
Hà Nội dự kiến đưa 27.000 căn nhà ở xã hội ra thị trường trong năm nay
Hà Nội đặt mục tiêu đưa khoảng 25.000-27.000 căn nhà ở xã hội đủ điều kiện cung ứng ra thị trường trong năm 2026.
-
Chung hộ khẩu với bố mẹ, có được làm hồ sơ mua nhà ở xã hội riêng?
Ông Hoàng Văn Tùng đã lập gia đình riêng và sinh sống tại Hà Nội, nhưng vẫn chưa tách khẩu thường trú cùng với bố mẹ tại tỉnh Phú Thọ.


 Liên hệ

 Đăng ký kênh
Youtube CafeLand để theo dõi các video Thị Trường mới nhất!
-
Hà Nội: Khởi công gần 140 căn nhà ở xã hội tại Sóc Sơn
Dự án đầu tư xây dựng nhà ở xã hội Dược Thượng được khởi công ngày 10/10 tại ô đất ký hiệu NXH, thôn Dược Thượng, xã Sóc Sơn, TP. Hà Nội.
-
TP.HCM dự kiến có thêm 9.000 căn nhà ở xã hội trong năm nay
TP.HCM dự kiến hoàn thành khoảng 9.000 căn nhà ở xã hội trong năm 2026, đồng thời rà soát 191 khu đất, dự án rộng khoảng 740ha để chuẩn bị nguồn cung, hướng tới mục tiêu phát triển hơn 181.000 căn trong 5 năm tới....
-
Gần 285ha tại 51 vị trí phát triển nhà ở xã hội ở Khánh Hòa đến 2030
Khánh Hòa đang triển khai 15 dự án nhà ở xã hội với quy mô 21.401 căn trong năm 2026. Cùng với yêu cầu đẩy nhanh tiến độ, tỉnh sẽ rà soát việc thẩm tra, thẩm định giá bán khi chi phí mua căn hộ tại một số dự án vẫn là khoản tiền lớn đối với người thu...
-
Hà Nội được giao làm 10.240 căn nhà ở xã hội cho thuê trong 5 năm
Trong tổng số 84.000 căn nhà ở xã hội, nhà ở cho thuê được Chính phủ giao Hà Nội phát triển giai đoạn 2026-2030, có 10.240 căn thuộc loại hình nhà ở xã hội cho thuê.
-
Tin vui cho người lao động: 900.000 căn nhà ở xã hội, nhà cho thuê được thúc đẩy
Chính phủ giao các địa phương phát triển 899.857 căn nhà ở xã hội, nhà ở cho thuê trong giai đoạn 2026-2030, trong đó hơn 191.000 căn là nhà ở cho thuê.
 Chia sẻ bài viết
 Góp ý